2026年10月19日至30日,《生物多样性公约》第十七次缔约方大会(COP17)在亚美尼亚埃里温举行,资源动员与实施成效是落实《昆明—蒙特利尔全球生物多样性框架》的重要议题[1]。对于财政空间有限的发展中国家,生物多样性保护目标能否转化为持续行动,既取决于新增资金能否到位,也与既有偿债责任、国内预算安排和项目执行能力密切相关。债务转发展(Debt-for-Development Swaps,DDS)为协调这些问题提供了一种可能。通过债权人与债务国协商,将特定债务处理与国内发展支出承诺相联系,可以探索为生态修复、气候适应和社区生计提供较为稳定的支持。巴基斯坦与中国具有实质性的债权和发展合作关系,其生态修复需求又与水资源、能源及社区生计紧密相连,加之已有双边债转实践,为研究中国参与DDS提供了具体基础。本文据此分析中巴合作的实施条件,并通过情景比较,讨论债务支持与碳融资各自的作用及其形成互补的条件。
一、生物多样性融资需要关注债务国的持续投入能力
《昆明—蒙特利尔全球生物多样性框架》目标19提出,到2030年每年从各类来源动员至少2,000亿美元生物多样性资金,同时强调国内资源动员、资金使用效率以及生物多样性与气候融资的协同。2025年2月通过的第16/34号决定进一步要求研究债务可持续性与公约实施之间的关系,以及生物多样性融资与气候融资之间的关系。这些既有部署为COP17背景下讨论债务转发展提供了明确的政策依据[2][3]。另一方面,生物多样性保护具有持续投入的特点。湿地修复、流域治理和保护地管理需要前期调查与工程投入,也需要长期维护、生态监测及社区参与。部分项目能够改善农业生产、水安全和灾害韧性,但这些公共效益难以直接形成项目收入。当政府偿债支出与其他公共服务需求同时增加时,仅依靠短期项目资金,可能难以支撑保护措施的长期运行。因此,融资讨论需要落实到资金的期限、用途和承担主体,判断政府及项目执行机构能否持续履行投入责任。
DDS以债权处理换取约定的发展投入,其用途可以涵盖教育、卫生、农业、能源、气候适应与生态保护。双边官方债转由债权方与债务国协商减免或调整特定债权,债务国按协议安排国内发展支出;商业债务回购再融资则通过新融资偿付原债权人,通常借助担保改善融资条件,再将部分偿债节约用于约定的发展目标[4]。前一条路径的核心是债权处理权限及国内支出承诺,后一条路径还依赖市场回购价格、新融资成本和增信条件。本文关注中国作为债权方参与的双边合作,因而将具体债权的可处理性、成本承担和巴方支出履约置于分析中心。
评价DDS,应将项目资源变化与政府财政负担分别核算。项目层面关注约定支出是否增加了可用资金、提前了拨付或延长了维护保障;财政层面则将原合同偿债支出,与调整后偿债、国内配套支付及政府承担的交易管理费用进行同口径比较。等额配套可以改变支出用途,财政空间的变化则取决于减免幅度、支付时序与配套责任的共同作用。Essers等(2021)指出,既有债转存在规模零散、投入新增性不足及平行执行体系增加成本等问题[5]。这些问题要求将DDS与直接赠款、常规预算和其他债务处理方式比较:在相近的债权方支持成本下,哪种安排能够形成更多、更稳定的发展投入。若债务整体已不可持续,局部置换难以消除偿债缺口,新增支出承诺也缺乏可靠的财政基础,应先通过整体债务处理恢复可持续性[4][5]。
二、中巴债务转发展合作的现实基础与实施条件
伙伴选择需要综合考察债务脆弱性、发展潜力、政治与制度可行性及双边关系[6]。巴基斯坦的研究价值,在于上述因素能够围绕具体项目形成联系:中国是重要债权参与方,具有讨论债权处理的现实基础;生态修复能够服务水资源、能源和农业合作,为资金转换提供明确用途;既有双边债转经验及项目准备框架,则提供了协调债务管理、预算与实施部门的组织基础。因此,选择巴基斯坦的理由是债权关系、发展收益和执行机制的结合,而债务压力构成确定合作规模与支付节奏的约束。
债权结构决定了中方能够动用何种工具。IMF国别报告显示,截至2025年6月底,按巴方报告的债权人分类口径,双边债权项下对中国的债务约234.99亿美元,商业债权项下另列中国商业银行债务约56.84亿美元;前一类别包含40亿美元外汇存款及约42亿美元央行双边互换负债[7]。贷款、存款和互换服务于不同目的,持有人及处理权限也各有差异。中巴DDS可首先围绕具有明确发展用途和偿付安排的双边官方贷款开展逐笔分析,将剩余偿债计划与拟支持项目的资金需求对应起来;涉及开发性金融机构和商业银行持有的贷款,则进一步比较调整前后的预期回收、资金成本及合同约束。
发展用途方面,流域生态修复能够把自然保护与中巴既有合作连接起来。2026年5月中巴联合声明提出推进中巴经济走廊“2.0升级版”,拓展能源、水利等领域合作,并在农业、基础设施等领域实施民生项目[8]。巴基斯坦《国家生物多样性战略与行动计划(2017—2030)》指出,集水区毁林和退化加剧水库淤积,削弱灌溉和发电所需的蓄水能力,并提出恢复和保护为大型水坝提供水相关生态系统服务、同时支持社区生计的景观[9]。由此,流域修复的收益可以沿“植被与土壤恢复—泥沙输移减少—蓄水和灌溉条件改善—设施与社区受益”的过程识别。围绕具体集水区建立这一联系,有助于选择兼具生态与发展收益的项目,也为讨论水利、电力及农业受益方是否参与维护出资提供依据。
既有实施经验降低了重新建立双边协调机制的组织成本。巴意债务转发展协议于2006年签署、2009年生效,涉及约1亿美元债务,支持卫生、教育、农业、环境和基础设施等领域。计划管理委员会由巴方经济事务部门负责人和意大利驻巴大使共同主持,联邦及省级政府参与,经济事务部门内设技术支持单位[10]。AICS于2026年发布的《巴基斯坦2025年度报告》记载,计划累计资助48个项目,其中46个完成、2个处于行政结项阶段,尚有约40万欧元债务待核销,结项期限延至2026年6月[11]。该经验提供了“联合决策—技术支持—分级实施”的制度参照。项目完成、行政结项与债务核销之间的时间差,还提示新的合作应在协议中衔接拨款、验收和债务处理节点,使项目履约与债权履约能够相互核对。巴方《混合融资框架》将这一组织基础延伸到项目准备阶段:由经济事务司牵头与潜在债权人及发展伙伴协商,财政部债务管理办公室、规划委员会和行业主管部门共同参与,围绕预算、债权人兴趣、实施机构、成果指标和资金治理开展资格与准备程度评估;框架同时列入《巴黎协定》第6.2条碳融资路径[12]。项目层面,Recharge Pakistan已形成政府、地方社区及国际资金和技术机构共同参与生态修复与洪水管理的安排[13]。这些制度和项目资料使中巴合作能够从抽象的资金需求进入具体的项目筛选。财政约束则决定筛选尺度:IMF于2026年10月7日公布的工作人员级协议,将降低债务滚续风险和偿债成本、改善公共投资管理列为政策重点[14]。DDS所承诺的本币支出、前期准备及长期维护必须纳入巴方年度和中期预算,按可承担的支付节奏确定项目规模。
据此,中巴DDS的核心设计问题是:能否以特定债权的处理,换取巴方对优先项目更可靠的投入;碳融资又能否在此基础上补足持续运行所需资源。前者要求把债权条件与国内预算相连接,后者要求把合格活动、成果交付和收入用途相连接。
三、从国际案例识别债务转发展与碳融资的互补条件
西班牙—乌拉圭Caracoles风电项目将双边债转、国有企业投资与清洁发展机制(CDM)碳融资用于同一项目,为观察公共投入与成果收入的分工提供了案例。本文先分析其资金结构和财政效应,再抽取资金时序、支出责任与新增投入三个问题,构造适用于巴基斯坦流域修复项目的融资情景。
(一)债务转发展中的项目融资与财政效应
世界银行2009年评估文件披露,Caracoles项目装机容量为10兆瓦,初始投资约2,970万美元,不含运营维护及碳交易相关成本;其中约1,080万美元对应西班牙债转安排,其余约1,890万美元由乌拉圭国有电力企业UTE承担。项目投运后的维护支出由售电收入支持,西班牙碳基金拟购买其减排成果[15]。这一结构形成了明确的时间分工:债转配套与企业投入在建设期提供资金,电力销售及减排成果交易在运行期形成收入。碳购买安排的融资价值,因而取决于收入到账时间及其能否通过预付款或融资合同提前转化为可用资金。
Cassimon、Prowse与Essers(2014)的评估进一步揭示了项目融资与财政效应的差别。乌方按原偿债时间表向共同管理的基金支付等额美元,原本支付给债权人的资金因此转用于国内项目。该安排改变了支出方向,却未通过支付折扣减少乌方财政和外汇负担;与西班牙企业绑定的采购安排还限制了竞争[16]。据此,项目获得资金只是评价的起点:如果债转替代了政府原已安排的投资,新增贡献就较小;如果附加采购条件推高建设成本,同样金额能够形成的发展投入也会减少。DDS的实质价值应体现为促成原本无法按期实施的活动,或提高投入的持续性,并扣除为此增加的交易与执行成本。
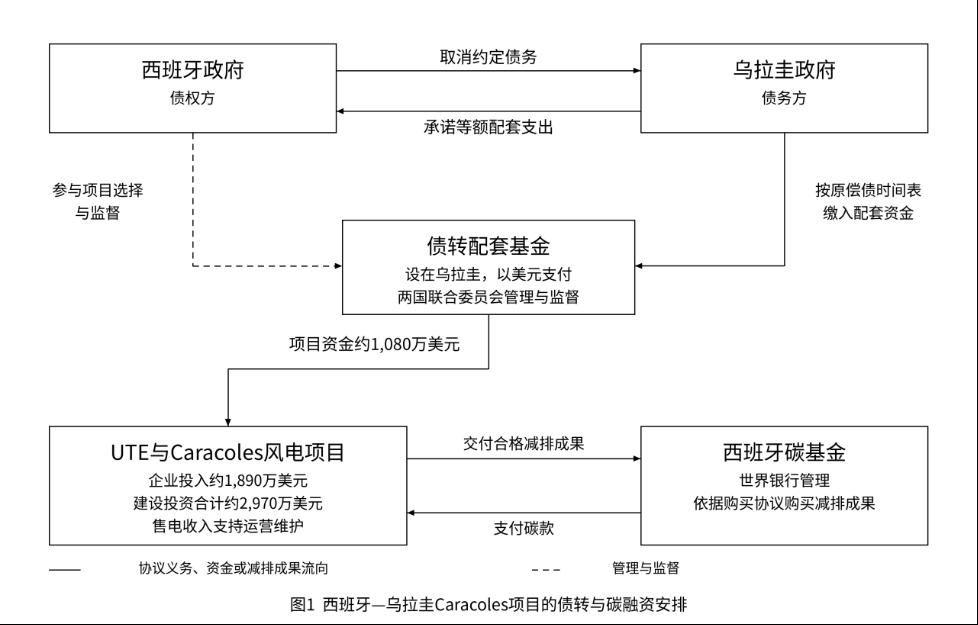
资料来源:根据世界银行项目文件与Cassimon等(2014)整理[15][16]。
(二)基于项目资金需求设置融资情景
Caracoles案例说明,债转主要通过政府支出安排支持项目,碳融资主要通过成果交易形成收入;两者的效果取决于项目在不同阶段受到何种资金约束[15][16]。据此,本文将情景设计的单位确定为项目全周期的支出和收入,而把乌拉圭案例的投资额及企业出资比例留在案例分析中。巴基斯坦情景采用独立的项目边界与预算,用来识别各类融资分别改变了哪些活动、实施时间和承担主体。
分析对象设为一个拟议的流域生态修复项目,活动构成参考Recharge Pakistan,包括湿地和植被恢复、水流通道修复,以及社区参与和生计支持[17]。项目资金需求分为前期调查与设计、集中修复投入、后续维护与监测三个阶段。防洪、水安全和生物多样性改善主要体现为公共收益,适合由公共资金支持;具有可核验减排或碳移除潜力的活动,则另行评估碳交易收入。这样的划分把融资工具与支出性质对应起来:建设阶段需要按进度支付的资金,维护阶段需要可持续的年度来源,碳交易还需要覆盖开发、核验和交付成本。
各情景固定拟实现的项目范围、生态目标、实施期限与成本口径,保留已经落实的预算、赠款及其他资金承诺。首先按年度列出活动支出和已落实资金,确定各阶段的资金缺口;随后分别加入DDS、碳融资及两者的组合。比较结果是实际可实施的活动、启动时间和维护年限:前期缺口导致工程分期或推迟,后续缺口导致维护缩减,二者进一步影响生态成果。因而,既定目标是比较尺度,目标实现程度是融资安排作用后的结果。
表1 面向巴基斯坦流域生态修复项目的融资情景
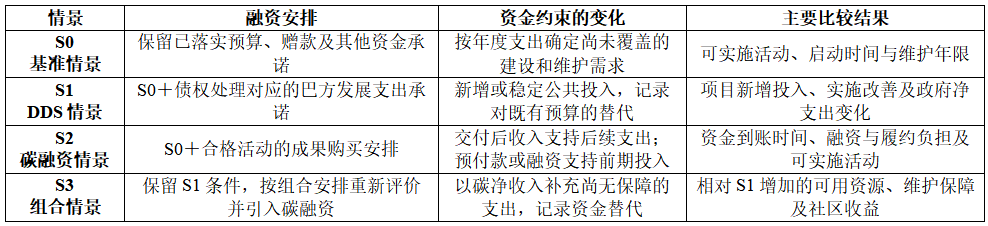
S1通过债权处理与巴方发展支出承诺的联动,改变项目公共资金的规模和稳定性。分析时,将约定拨款加入相应年度,再观察哪些修复活动得以启动、哪些维护支出得到保障;同时记录原有预算是否随之调减。项目新增公共投入等于新增到位的配套资金扣除被替代的既有投入。财政效果则按年度比较原偿债支出与调整后偿债、配套支付及政府承担的交易管理费用,并在统一折现口径下汇总。在此情景下,等额配套体现的是支出用途重配,优惠减免与支付时序变化则进一步影响财政负担。
S2考察碳收入能否缓解特定阶段的资金约束。若购买协议约定成果核验交付后付款,收入首先作用于后续维护、社区收益及相关融资偿付;项目仍需先取得产生这些成果所必需的投入。若买方提供预付款,或金融机构据购买协议提供前期融资,碳交易便可能提前支持修复活动,但须同时列入预付款对应的未来交付义务,或融资本金、利息与费用。碳融资的比较重点因此是可在各年实际支配的净资金,而非合同名义总额。只有资金在活动需要时到位,购买承诺才会改变实施进度;缺少可交易成果的公共活动仍由原有公共资金安排覆盖,或保留为未实施部分。
S3保持S1的债权处理与配套支付条件,加入符合适用合作规则和方法学的碳融资,识别其相对于DDS的增量作用。公共支持改变了活动的实施条件,须据此重新评价碳融资资格及额外性;未通过评价的活动,在组合情景中不计碳收入。通过评价的活动则按年度列示收入,扣除开发、核验、交易及融资支出,再按协议分配给维护、社区或其他约定用途。如果净收入补足了S1未覆盖的维护与监测支出,组合方案便可能延长修复效果的持续时间;如果等额替代了原有投入,主要变化则是出资结构。社区分成同时作为收益分配结果记录,以考察融资安排是否支持资源使用者持续参与。
由情景结构可以得到两项判断。前期投入不足时,S1若能按建设进度落实配套,就能够推动修复启动;仅在交付后付款的S2无法独立解决这一约束。建设资金已有保障、维护资金不足时,S3若以碳净收入补足持续支出,其优势便体现为修复效果得以维持,而非建设规模再次增加。融资安排由此沿“年度可用资金—活动与进度—维护持续性—生态及社区收益”发生作用。项目评价可跟踪完成修复的范围、维护年限、植被或湿地状态及社区受益情况;涉及水利设施的,再依据流域监测分析泥沙与水资源条件的变化。将这些结果与政府净支出和债权人预期回收变化对应起来,才能比较不同安排取得发展效果的成本。
(三)落实项目持续投入与碳融资的实施条件
流域修复项目首先需要解决收益分散与支出责任集中的矛盾。水安全改善、灾害损失减少及水电运行条件改善,分别由社区、公共部门和设施运营者受益,维护支出却集中于项目执行机构。若受益方与执行方之间缺乏预算或付费联系,项目仍可能在建成后缺少资金。因此,项目准备应沿受益关系落实出资责任:公共生态和防洪功能由公共预算或长期赠款支持;能够识别运营收益、且具备支付依据的水利或电力主体,可研究按约定参与维护。碳交易收益则在取得资格并落实购买安排后,进入同一年度资金计划。Recharge Pakistan表明,灾害冲击会改变已经讨论中的公共融资安排。其申报书列示约7,780万美元融资,包括6,600万美元GCF赠款及其他共同融资;原拟提供的政府共同融资因2022年洪灾而转用于救灾[17]。据此,中巴DDS应将配套延迟和成本上升纳入情景比较:拨款延迟会使修复错过实施窗口,并可能增加后续投入;维护缩减则会削弱既有投入效果。协议可据项目关键活动设置分期拨款和进度调整规则,明确灾害情形下优先保障的维护与社区支出,以及资金不足时的责任分担,使支出承诺具备应对冲击的执行路径。
碳融资的另一项约束来自参与国规则与交付条件。巴基斯坦与挪威于2026年4月1日签署第6.2条双边合作协议,GGGI参与推动,并表示将支持项目文件准备,为双方决定推进的活动协助拟订减缓成果购买协议[18]。这一路径把国家间合作延伸到具体活动和交易合同。拟议项目应依适用规则明确授权、相应调整、成果归属和报告安排[19],再在购买协议中落实支付节点、交付责任及收益用途。债权处理与减缓成果购买可以由不同主体承担,分别通过债转协议和购买协议界定权利义务。对于交易推迟或交付不足的情形,项目应据合同确定由买方、实施方或融资方承担的后果,并将受影响的维护支出纳入压力情景。
四、完善中国参与中巴债务转发展合作的政策与实施安排
上述分析把合作准备归结为相互衔接的工作:选择能够处理的债权,落实巴方可承担的发展支出,再以项目全周期需求确定碳融资及其他支持的作用。各参与方应围绕这些工作形成可供磋商和执行的成果,使国家间合作目标转化为债权、预算和项目合同中的具体责任。
政府部门应先形成债权与发展项目相衔接的合作框架。建议中方财政、国际发展合作等相关部门按债权性质和职责分工,与巴方财政、经济事务及气候与环境主管部门开展对接,行业主管部门提供项目与技术支持。双方可结合中巴经济走廊及发展合作议题,确定优先流域与发展目标,并形成两份相互对应的工作清单:中方列明拟讨论债权的持有人、处理权限和审批路径;巴方列明项目年度资金需求、预算来源及运行维护责任。巴方配套支付应纳入中期财政与公共投资安排,并结合债务可持续性及IMF项目相关要求确定规模和节奏。这样的框架把发展意愿转化为双方能够履行的支付与实施承诺。
金融机构应以逐笔债权的预期回收和风险变化确定参与条件。中国进出口银行的政策性业务、国家开发银行的开发性金融业务以及商业银行贷款,具有不同的业务目标和财务约束,需分别分析借款主体、主权担保、币种、到期安排及保险条件。对于拟纳入转换的贷款,应比较原合同下考虑违约风险的预期回收,与转换后的回收及新增费用;涉及银团、担保和信用保险的,将相应合同权利纳入谈判。政策目标所要求的优惠若形成机构需承担的额外成本,应由相应授权和补偿安排说明承担主体。UNDP将债权占比、债务类型、商业可行性及债务国执行能力列为中国金融机构评估DDS的重要因素[20]。据此,金融机构可形成债权条件表与成本测算,为政府判断支持力度和巴方确定配套规模提供依据。
巴方项目部门应把生态收益落实到实施边界和维护责任。可优先围绕已有调查和组织基础的流域修复、湿地保护及可持续农业项目,识别受益社区、灌溉系统和水利设施,建立生态状态、实施进度及社区收益的基线。联邦、省级部门和执行单位按资源管理权限分工,明确工程验收后的维护主体与资金来源;社区、农户和资源使用者参与活动设计、收益分配及申诉安排。中方企业和技术机构可通过竞争性采购提供工程、设备及技术服务,以合同约定成本、质量和后续责任。Caracoles采购绑定的经验提示,扩大供应选择有助于将融资支持转化为更多实际投入;把受益者参与和维护责任前置,则有助于保护投入在工程结束后继续发挥作用。
多边机构和其他发展伙伴可针对准备与执行中的具体缺口提供支持。前期生态调查、可行性研究和社区协商决定项目能否进入融资谈判,适合争取世界银行、亚洲开发银行等机构的技术援助,以及符合条件的环境和气候资金支持。对长期公共效益明显、经营收入有限的活动,可研究绿色气候基金、全球环境基金等渠道的赠款衔接。若采用担保或再融资,应将费用、担保范围及潜在财政责任纳入同一成本比较,选择能够实际改善支付条件的安排。资金台账中,债转约定的巴方配套支付作为项目的一项资金来源,外部赠款另行列示;债务减免记入债务账,以保持债权变化与项目现金投入之间的清晰对应。
碳融资参与方应围绕合格活动形成独立、可执行的交易安排。由巴方主管部门、项目实施方与潜在购买国及购买机构落实授权、成果归属、相应调整和收益分配,再据购买合同确定收入在各年的可用程度。金融机构若提供前期融资,应说明其偿付依赖何种收入、交付不足由谁承担;项目实施方则将碳净收入分配到维护、监测和社区等具体用途。组合方案按照已获得DDS支持后的条件论证资格与额外性,并分别记录发展投入和可转移减缓成果。这一安排使碳融资的作用能够由S3与S1的差异衡量,也使未实现的碳收入所影响的活动范围可以被识别和管理。
智库应承担跨领域分析与方案比较,帮助各方形成共同的判断依据。可联合信用服务、法律、生态及行业机构,将债权偿付表、项目年度资金表和生态成果指标连接起来,依照S0至S3检验拨款延迟、成本上升及碳收入变化如何影响项目与财政负担。研究结果应直接服务于债权筛选、合同条款和项目优先次序的讨论。执行阶段,依托巴方既有预算、采购和审计体系开展披露,由独立评估机构核验资金与成果,社区提供使用和维护反馈。试点的扩展依据由此明确:在可接受的债权处理和财政成本下,项目是否比原有资金安排更早实施、更稳定维护,并形成可观察的发展收益。
参考文献
[1]United Nations Development Programme. (2026). CBD “Biodiversity” COP17. https://www.undp.org/nature/events/cbd-cop17
[2] Convention on Biological Diversity. Target 19: Mobilize $200 billion per year for biodiversity from all sources, including $30 billion through international finance.
https://www.cbd.int/gbf/targets/19
[3] Convention on Biological Diversity. (2025). Decision 16/34: Resource mobilization.
https://www.cbd.int/doc/decisions/cop-16/cop-16-dec-34-en.pdf
[4] International Monetary Fund, & World Bank. (2024). Debt for development swaps: An approach framework (IMF Policy Paper 2024/038).
https://www.imf.org/-/media/files/publications/pp/2024/english/ppea2024038.pdf
[5] Essers, D., Cassimon, D., & Prowse, M. (2021). Debt-for-climate swaps: Killing two birds with one stone? Global Environmental Change, 71, 102407.
https://doi.org/10.1016/j.gloenvcha.2021.102407
[6]中央财经大学绿色金融国际研究院. 债务置换发展(DDS)项目中债务国的识别和筛选:从主观判断到评分系统.
https://iigf.cufe.edu.cn/info/1014/9608.htm
[7] International Monetary Fund. (2026,). Pakistan: Third review under the Extended Fund Facility and second review under the Resilience and Sustainability Facility (IMF Country Report No. 26/101).
https://www.imf.org/-/media/files/publications/cr/2026/english/1pakea2026001.pdf
[8] 中华人民共和国外交部. (2026). 中华人民共和国和巴基斯坦伊斯兰共和国联合声明.
https://www.fmprc.gov.cn/web/zyxw/202605/t20260526_11917901.shtml
[9] Government of Pakistan. National Biodiversity Strategy and Action Plan 2017–2030.
https://www.cbd.int/doc/world/pk/pk-nbsap-v2-en.pdf
[10] Ministry of Economic Affairs, Government of Pakistan. Pak Italian Debt Swap Agreement (PIDSA).
https://www.ead.gov.pk/Detail/MWUwZjA1NGMtYzg4ZS00M2I5LWI3ZDktYThhM2UzZjU3Y2I3
[11] Agenzia Italiana per la Cooperazione allo Sviluppo. (2026). Pakistan Annual Report 2025.
https://islamabad.aics.gov.it/wp-content/uploads/2026/06/LR-ENG-AICS-Annual-Report-2025_11zon.pdf
[12] Planning Commission, Government of Pakistan. Blended Finance Framework.
https://pc.gov.pk/uploads/blended-finance-framework-approved.pdf
[13] World Wildlife Fund. (2023). Recharge Pakistan project receives $77.8 million funding boost from the Green Climate Fund, United States Agency for International Development, The Coca-Cola Foundation and World Wildlife Fund.
[14] International Monetary Fund. (2026). IMF staff complete the 2026 Article IV consultation and reaches staff-level agreement on the fourth review for the Extended Fund Facility and the third review for the Resilience and Sustainability Facility for Pakistan.
https://www.imf.org/en/news/articles/2026/10/07/pr26326-pakistan-imf-complete-2026-aiv-consultation-reaches-sla-on-4th-review-eff-3rd-review-for-rsf
[15] World Bank. (2009). Carbon Finance Assessment Memorandum: UTE 10 MW Grid Connected Wind Power Farm at Caracoles Hill.
https://documents1.worldbank.org/curated/en/496481468309849365/pdf/635410PAD0P10200CFAM0final0version.pdf
[16] Cassimon, D., Prowse, M., & Essers, D. (2014). Financing the Clean Development Mechanism through Debt-for-Efficiency Swaps? Case Study Evidence from a Uruguayan Wind Farm Project. European Journal of Development Research, 26, 142–159.
https://lup.lub.lu.se/search/files/3332093/5218858.pdf
[17] World Wildlife Fund / Green Climate Fund. (2023). Recharge Pakistan: Approved Funding Proposal (FP207).
https://files.worldwildlife.org/wwfcmsprod/files/Publication/file/2q2sveapms_Funding_Proposal_Recharge_Pakistan_GCF.pdf
[18] Global Green Growth Institute. (2026). Pakistan and Norway formalize Article 6 climate cooperation facilitated via GGGI’s Carbon Transaction Facility.
https://gggi.org/press-release/pakistan-and-norway-formalize-article-6-climate-cooperation-facilitated-via-gggis-carbon-transaction-facility/
[19] United Nations Framework Convention on Climate Change. Article 6.2 reference manual.
https://unfccc.int/sites/default/files/resource/Article_6.2_Reference_Manual.pdf
[20] United Nations Development Programme. (2025). The business case for debt-for-development swaps for Chinese institutions.
https://www.undp.org/china/publications/business-case-debt-development-swaps-chinese-institutions
相关文章:
1、IIGFCOP17观点 | 生物多样性大会(CBD COP17)首周观察:埃里温开幕了,昆蒙框架走到哪了?
2、IIGFCOP17观点 | 刘慧心:关注全球生物多样性资金困局——从增加保护投入到重塑资金流向
3、IIGFCOP17观点 | 邓洁琳:“箭在弦上”的与自然相关信息披露
4、COP17特辑|以研为基、以融促护——中财大绿金院生物多样性研究与实践答卷
作者:
周正韵 中央财经大学绿色金融国际研究院研究员
引用格式
周正韵,中巴自然保护合作中的债务转发展与碳融资EB/OL]. 中央财经大学绿色金融国际研究院,2026-10-28[2026-10-28].