2026年11月,第31届联合国气候变化大会(COP31)在土耳其安塔利亚召开。扩大气候融资供给,还要考虑发展中国家能否承担项目配套、后续偿付和运营支出。对债务负担较重的国家,偿债支出挤压预算,新增借款又可能加重未来负担。一些国家通过债务转发展机制,将存量债务调整与具体发展投资相结合。这些实践说明,债转的作用取决于它能为项目提供什么资源、资源何时可用,也为中国探索相关合作提供了参考。
一、债务约束下发展中国家的气候投资需求
不断增长的气候投资需求对发展中国家的资金筹集能力提出了更高要求。气候融资高级别独立专家组估算,到2035年,中国以外的新兴市场和发展中经济体每年约需3.2万亿美元用于清洁能源转型、气候适应等投资(Bhattacharya et al., 2025)。联合国环境规划署估计,发展中国家届时每年约需3050亿美元用于气候适应,2024年获得的国际公共适应资金为282亿至317亿美元(UNEP, 2026)。防洪和水资源管理的收益主要体现为减少损失和改善公共服务,能源转型也需要电网等配套设施,扩大这些投资仍需政府承担相当规模的支出。
较高的债务负担使部分发展中国家难以为气候投资安排财政资金。2025年末,低收入和中等收入经济体长期公共及公共担保外债约4.27万亿美元(World Bank, 2026b)。联合国贸易和发展会议估计,2025年发展中国家一般政府国内和外部债务净利息支出达9950亿美元,57个发展中国家的净利息支出达到政府收入的10%或以上(UNCTAD, 2026)。偿债支出占用更多预算时,基础设施建设和设备更新容易被推迟。即使项目获得国际资金,政府也可能难以落实配套和长期运维经费。
债务压力还会推高新增融资成本,并通过公共配套设施影响商业性气候投资。主权信用风险上升可能抬高政府借款成本,压缩其为公共事业机构提供担保的空间。2025年,符合国际开发协会借款资格的国家公共部门从私人债权人获得的新融资承诺,平均利率为8.2%(World Bank, 2026b)。电力和水务机构依赖本币收费,用外币借款还要承担汇率风险。公共配套因此延迟时,商业项目也会受影响。即使风电场已有购电合同,送出线路未能按期建成,售电收入仍可能推迟,影响项目偿债。
发展中国家的财政与债务约束,使国际气候融资讨论从资金规模延伸至工具选择及借款国的承受能力。2024年巴库会议通过第1/CMA.6号决定,确立到2035年由发达国家缔约方带头、每年至少为发展中国家缔约方提供和动员3000亿美元的目标,并呼吁各方共同将来自所有公共和私人来源的气候融资扩大至每年至少1.3万亿美元(UNFCCC, 2025)。随后,《巴库至贝伦1.3万亿美元路线图》及实施报告将财政空间和债务可持续性纳入分析,并讨论了债务转换等工具(COP29 & COP30 Presidencies, 2025;COP30 Presidency, 2026)。11月14日,COP31磋商绿色气候基金(GCF)指导意见时,菲律宾对适应融资更多依赖贷款表示关切,欧盟支持按需选用工具,包括为最不发达国家和小岛屿发展中国家提供适应赠款(Akanle Eni-ibukun et al., 2026)。贷款与赠款的比例直接影响政府的后续偿付义务。
气候投资也可能改善一国长期的债务承受能力。2026年9月,国际货币基金组织(IMF)与世界银行批准修订低收入国家债务可持续性框架。修订后的长期模块考察气候适应等投资的前期成本及其对增长、财政收入和债务风险的影响(IMF, 2026a, 2026b;World Bank, 2026a)。例如,防洪工程需要在建设期增加支出,却可能减少未来的重建开支并保护税基。对这类当期难以筹资、长期可能带来财政收益的项目,调整既有债务安排可以改善投资条件。
二、债务转发展支持气候投资的作用机制
债务转发展使债权方与债务国能够在同一安排中调整既有债务,并约定一项具体的发展支出。双方可通过双边协议减免原债,并由债务国按约将资金缴入对价基金。对于可在市场回购的债务,也可借助担保以较低成本再融资,再把部分节余用于发展投资(IMF & World Bank, 2024)。假设原定全期偿债1亿美元,协议取消全部偿付义务,债务国承诺新增等值6000万美元的本币气候支出。在忽略折现、汇率变动和交易费用的条件下,政府相对于原安排净节省4000万美元,气候项目则取得6000万美元的支出承诺(见图1)。
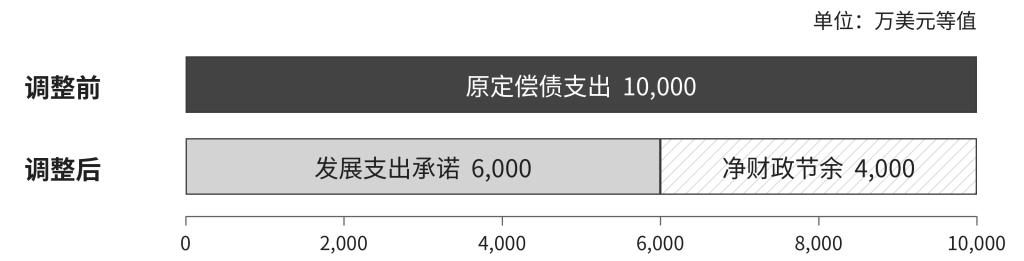
图1 债务调整前后的财政支出安排:假设性示例
注:假定原偿付义务全部取消,无替代债务,发展支出原先未纳入预算。不计折现、汇率变动和交易成本。金额为全期名义值。
债务调整方式决定了债务国能获得多少可支配资源,以及何时可用。本金减免可降低债务存量,降息可减少未来利息支出,展期则把部分付款移到以后年度。长期负担可按同一折现率比较新旧偿付义务,年度预算仍取决于各期支付额和币种。展期若只是延后付款,近期支付压力的缓解还须与未来到期风险一并考虑。若对价基金要求在原到期日以原币种等额缴款,政府仍需按期筹集同等资金,得到的是改用于项目的偿债款。担保再融资则可能在本金变化有限时,通过降低综合融资成本逐年形成节余。扣除交易费用和新增发展支出后,剩余部分才是净财政节余。发展支出承诺须经过预算安排和实际拨付,才能转化为投资。协议若纳入了原预算已列支的项目,这部分也须从新增投入中扣除。
当投资缺口与存量债务安排有关时,债转可以把调整偿付条件与保障项目支出结合起来。例如,政府仍有能力为工程运营出资,却因近期偿付集中而难以安排建设资金,债转有可能在缓解当期偿付压力的同时保障建设支出。若直接赠款足以填补同一缺口,通常可减少谈判成本和后续偿付。优惠贷款主要解决建设时点的资金可得性,前提是项目收入或政府预算能够承担新增债务。若主要问题是付款集中于个别年份,单独展期也能缓解流动性约束。对需要整体重组才能恢复债务可持续性的国家,债转宜作为保障优先发展支出的补充(IMF & World Bank, 2024)。
债转能否比其他安排更有效,还取决于双方可以接受的条件和项目准备程度。债务国需要承担调整后的偿付和发展支出,项目尚未具备实施条件时,过早锁定发展支出可能使可用资金闲置。对官方债权方,明确用途便于衡量债权让步与预期发展收益。商业债权人更关心回购价格及预期回收,担保提供方则要考虑承担的风险及额度的其他用途。谈判、担保及执行成本偏高,都可能削弱交易的收益。如果协议长期限定部分预算的用途,还要比较该项目与其他公共支出能够带来的发展收益。
气候投资的收益结构决定了债转资金应补在哪个环节。防洪等公共性项目的收益分布于居民、企业及各级政府,主要表现为减少损失和改善服务,其中可用于还款的收入有限,因而更依赖财政、赠款或有预算支持的优惠融资。送出线路等共用设施服务多个电站,单个项目难以承担全部固定成本,公共投入却能降低多个项目的接入风险。有售电或供水收入的经营性项目,则可用债转资金补足部分建设投入,以企业资本及合同收入支撑其余融资。同一项目也可能兼具不同功能,例如再生水工程的环境效益和售水收入,可以分别对应公共资金和商业融资。
债转资金能缓解多大的建设期缺口,还取决于财政资源与工程付款能否在时间上衔接。若节余要在未来逐年实现,优惠贷款可以随进度支付设备和工程款,后续由节余和其他预算收入还本付息。直接收入不足的公共服务项目可用赠款分担部分成本,减少后续还款义务。若预期节余有限,或节余与项目贷款的币种不同,借款可行性仍取决于政府整体的预算和外汇偿付能力。
经营性项目的资金安排还须匹配配套设施的投运时间和收入形成时间。送出工程晚于风电场建成,企业资本将被占用更久,而贷款可能已进入偿付期。因此,电站的贷款期限和宽限期需要考虑实际接入时间。企业资本金可以吸收建设超支和投产延迟带来的损失。碳购买合同通常在项目投运、减排量经核证并交付后形成收入。若有可执行的预付款或银行愿依据合同融资,部分未来收益才可能支持建设,此时还需考虑核证或交付延迟造成的偿付风险。
三、债务转发展与气候融资协同的国际实践
(一)巴巴多斯:债务偿付节余与气候适应融资的衔接
对直接收入有限、需要借款的水务项目,建设融资取决于政府能否承担未来偿付。巴巴多斯南海岸再生水项目需要先升级污水处理设施,以增加农业灌溉和含水层补给的水源。工程款集中于建设期,效益却随供水、卫生和水资源管理的改善逐步形成。政府既要解决建设期的集中付款,也要为难以通过水费收回的投入提供偿付来源。
巴巴多斯以担保降低存量债务成本,为后续偿付腾出空间。2024年末,美洲开发银行(IDB)和欧洲投资银行(EIB)各提供1.5亿美元担保,支持政府取得约2.96亿美元等值的本币主权可持续发展挂钩银团贷款,回购部分国内政府债券。信用增级使政府可以较低成本置换旧债。新贷款期限20年、宽限期5年,利率3.25%,计入担保费的综合成本约4.1%,低于原债务约7.9%的平均成本。预计到期累计名义利息节余约1.25亿美元,现值约1亿美元(Desai et al., 2025;EIB, 2024;IMF, 2024)。
利息节余尚未完全实现时,另行落实的项目融资可支持工程开工。获批的1.1亿美元包括4000万美元IDB贷款、3000万美元GCF贷款和4000万美元GCF赠款。贷款可随工程进度支付建设款,赠款承担部分难以靠水费收回的投资,从而减少未来还款义务。随着利息节余逐年形成,政府可将其用于项目贷款偿付和其他约定水务投入(见图2)。
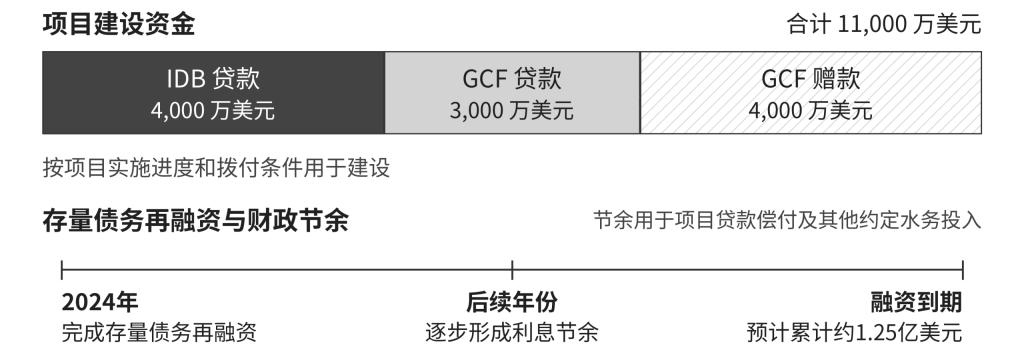
图2 巴巴多斯气候适应投资的资金结构与时间安排
来源:IMF、IDB和GCF资料(Desai et al., 2025;GCF, 2024;IMF,2024)
节余能否转化为持续的公共服务,仍取决于实际融资成本、工程支出和设施运行。节余低于预期或工程超支时,缺口仍需由预算或其他资金弥补。再融资贷款还设有再生水产量和水质目标,未达标可能触发向环境可持续性基金付款。项目于2025年启动,IDB将其列为实施中。2026年11月,巴巴多斯水务局(BWA)征集项目咨询服务意向,部分咨询服务尚处采购准备阶段(BWA, 2026;EIB, 2024;GCF, 2024, 2025;IDB, 2026;IMF, 2024)。
(二)埃及:债务转发展与国家能源转型规划的衔接
风电项目即使有可用于融资的经营收入,也可能受制于公共电网的投资进度。购电合同可以为电站借款提供收入依据,但送出线路和变电设施通常服务多个项目,单个电站难以独自承担这些固定成本。电网投资还须统筹各电站的投运时间和容量。若送出能力无法按期落实,已建成的发电资产也可能推迟取得收入。
把债转纳入国家能源转型规划,有助于把资金用于已有明确接入需求的工程。埃及于2022年启动水、粮食与能源纽带国家平台(NWFE),欧洲复兴开发银行(EBRD)牵头协调能源支柱的国际合作。德国在COP27承诺提供逾2.5亿欧元支持,包括债转、赠款和高度优惠贷款。埃及规划、经济发展和国际合作部(MPEDIC)将并网投资纳入能源支柱。2023年签署的5400万欧元债转用于电网升级,2025年11月签署的5000万欧元债转用于后续并网工程,与前一笔共同承接1.04亿欧元安排。后一笔还与8600万欧元优惠融资及赠款配合,为ACWA Power两座风电场接入提供资金,其中债转承担部分本地工程支出(EBRD, 2022;Egyptian State Information Service, 2025;German Embassy Cairo, 2023;MPEDIC, 2025b, 2025c, 2025d)。
债转支持电网的价值,体现在它能改善独立发电项目的运营和融资条件。首笔债转支持的电网升级包括为Amunet风电场提供接入条件。电站由项目公司独立融资,于2025年投入商业运行。后续工程的1100兆瓦是规划送出容量,其作用还要随线路和变电设施投运才能实现。接入安排明确后,开发商才能更可靠地预计售电起点,贷款方也可据此安排偿付期限(German Embassy Cairo, 2023;International Finance Corporation, 2022;MPEDIC, 2025b;Sumitomo Corporation, 2025)。
(三)乌拉圭:债务转发展与项目融资的协同
双边债务转换可以通过改变原定偿债款的用途,为具体项目落实建设资金。乌拉圭与西班牙的安排涉及西班牙发展援助基金提供的优惠贷款。乌拉圭按原到期安排将约定款项以美元存入双方设立的对价基金,西班牙同步免除相应偿付。2005年续期安排涉及约1080万美元到期债务。乌拉圭仍须按期筹集外汇,已缴入基金的款项则可用于双方约定的项目(República Oriental del Uruguay, 2003, 2006)。
在企业投入既定的情况下,对价基金补足了建设资金缺口。Caracoles一期风电项目建设投资约2970万美元,其中约1080万美元来自对价基金,其余约1890万美元由乌拉圭国家电力公司(UTE)承担。10兆瓦电站于2008年开始并网发电。若建设规模和UTE投入维持原水平,缺少对价基金就需要从其他渠道筹集约1080万美元(UTE, 2009;World Bank, 2009)。
碳购买安排也可支持该项目,其作用主要体现在运营阶段。售电收入支持日常运维,核证减排量则可能带来补充收入。2008年12月29日,世界银行作为西班牙碳基金受托人与UTE签署减排购买意向书。2009年评估列出的拟议购买额约48万欧元,拟按核证成果交付支付。项目于2012年完成清洁发展机制(CDM)注册,2014年有一批35,369个核证减排量获签发。对价基金和UTE投入需要在设备采购和工程付款时到位,碳收益则取决于投运后的减排成果、交付和结算(见表1)(UNFCCC, 2014;World Bank, 2009, 2012)。
表1 Caracoles一期项目资金安排
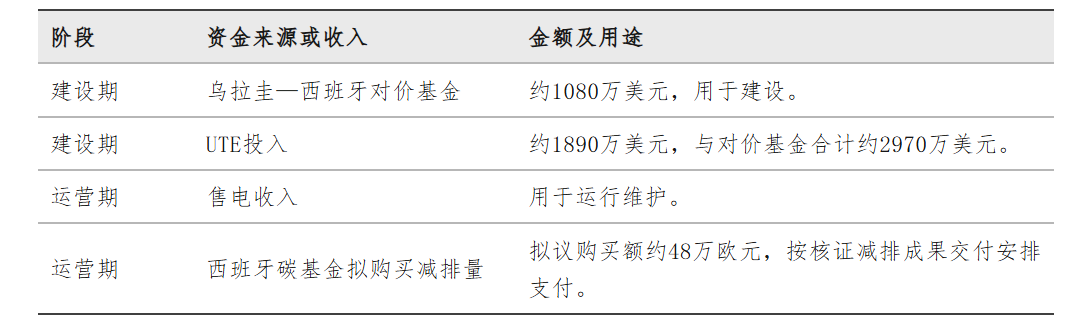
来源:世界银行项目评估(World Bank, 2009)。
(四)国际实践的比较与启示
名义债转金额相近,政府能动用的预算、项目取得的现金和受益范围仍可能有较大差异。未来节余能支持还款,却需要贷款等前期资金才能用于当前工程。已明确用途的对价基金可以直接支付建设款,但政府仍须履行约定缴付。用于共用电网的资金,其作用可能体现在多个发电项目的接入条件上(见表2)。
表2 三项债务转发展实践的机制比较
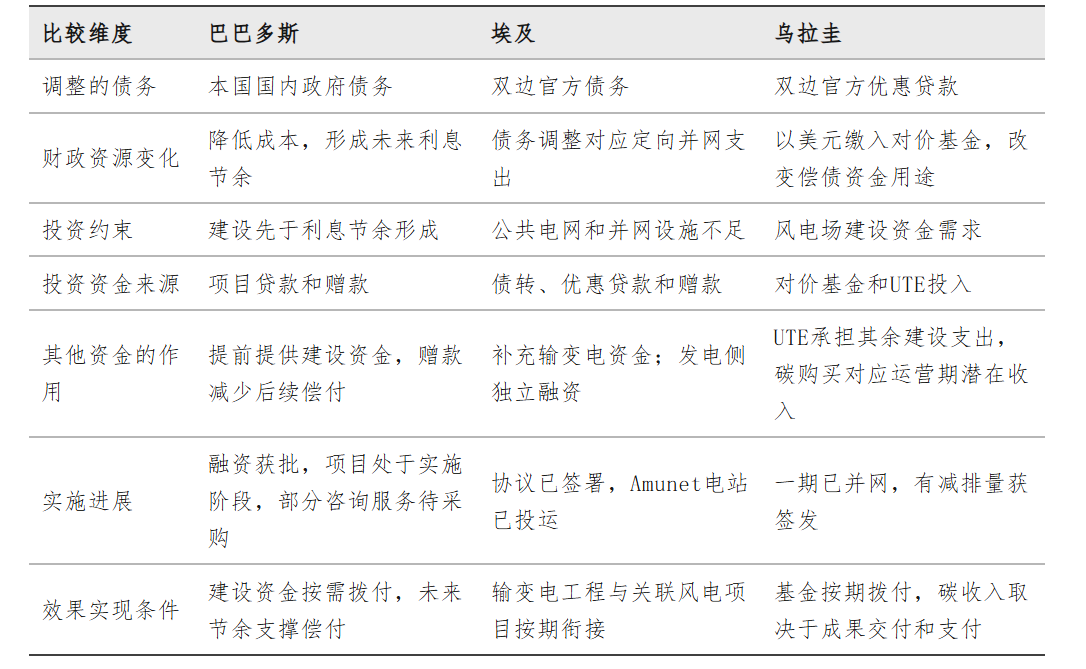
来源:BWA, 2026;Egyptian State Information Service, 2025;IDB, 2026;IMF, 2024;Sumitomo Corporation, 2025;UNFCCC, 2014;World Bank, 2009。
债转与配套融资能否改善投资条件,取决于资金用途和可用时间是否对准项目真正的约束。供水等公共服务很难靠收费覆盖全部成本,新增贷款的规模受预算承受能力限制。对现金流较明确的经营性项目,若困难在于接入条件,即使增加项目融资也难以代替共用设施建设。开展双边合作时,可从项目面临的具体约束出发,判断哪类债权调整及配套资金能够发挥作用。
四、中国参与国际债务转发展合作的思考
中埃已有双边框架可作为探索债转合作的基础。2025年7月,双方签署“无息贷款转发展”合作框架协议,同期签订的2025—2029年发展合作战略框架涵盖气候变化与绿色发展,为把相关投资需求纳入既有合作提供了依据(MPEDIC, 2025a;国家国际发展合作署,2025)。
(一)推动债务转发展与既有发展合作相结合
依托既有双边发展合作,更容易把具备调整条件的政府间债权与伙伴国提出的优先项目结合起来。可关注前期准备较充分、发展收益明确、但受公共资金或配套设施约束的项目。结合已有绿色基础设施合作,公共电网等共用设施值得优先研究,其改善的接入条件可以惠及多个已规划的发电项目(国家发展改革委等,2022)。
(二)探索债务转发展与其他融资工具的协同
配套融资应与项目收益和付款需求相匹配。公共适应项目若需在偿债节余形成前支付工程款,可在预算能够承担后续偿付的前提下探索优惠融资,用赠款分担难以形成直接收入的支出。经营性项目可结合企业资本和商业融资判断债转资金的用途。若政府资金只需补足某项公共配套,其他建设支出可按项目条件筹资。碳收益宜按运营期潜在收入评估,有明确预付款或相应融资时才可补充建设资金。
(三)加强债务转发展合作的前期研究
开展前期研究时,应判断拟调整的债权能否改善优先项目的投资条件。可围绕债权结构、财政影响和投资需求形成债权清单、财政安排及项目融资方案,分别梳理可调整的债权、可用于项目的预算资源和建设运营所需资金。在同一发展目标下比较债转、赠款、优惠贷款及其他债务调整安排,可以为双边协商提供更具体的依据(IMF & World Bank, 2024)。
参考文献
[1]Administración Nacional de Usinas y Trasmisiones Eléctricas. (2009). Memoria anual 2008.
https://portal.ute.com.uy/sites/default/files/memorias/Memoria%20anual%202008.pdf
[2]Akanle Eni-ibukun, T., Allan, J., Bertram, D., Mundin, M. C., & Boger Prado, G. (2026, November 16). Antalya Climate Change Conference: Saturday, 14 November 2026. Earth Negotiations Bulletin, 12(907).
https://enb.iisd.org/antalya-un-climate-change-conference-cop31-daily-report-14nov2026
[3]Barbados Water Authority. (2026, November 10). Barbados Water Authority invites expressions of interest for consultancy services.
https://barbadoswaterauthority.com/barbados-water-authority-invites-expressions-of-interest-for-consultancy-services/
[4]Bhattacharya, A., Songwe, V., Soubeyran, É., & Stern, N. (2025, November). Delivering an integrated climate finance agenda in support of the Baku to Belém Roadmap to 1.3T (Fourth report of the Independent High-Level Expert Group on Climate Finance). Grantham Research Institute on Climate Change and the Environment.
https://www.lse.ac.uk/granthaminstitute/publication/delivering-an-integrated-climate-finance-agenda-in-support-of-the-baku-to-belem-roadmap-to-1-3t/
[5]COP29 & COP30 Presidencies. (2025, November 5). Baku to Belém Roadmap to 1.3T.
https://unfccc.int/documents/650953
[6]COP30 Presidency. (2026, November 8). Implementing the Baku to Belém Roadmap to 1.3T.
https://cop30.br/en/news-about-cop30/implementation-baku-belem/261108_cop30_presidency_bakubelemroadmap_en.pdf/%40%40download/file
[7]Desai, A., Doherty-Bigara, J., & Seminario Solano, S. S. (2025, December). Financing the future: Barbados climate finance report 2012–2024 (IDB Technical Note No. 3230). Inter-American Development Bank.
https://publications.iadb.org/en/financing-future-barbados-climate-finance-report-2012-2024
[8]Egyptian Ministry of Planning, Economic Development and International Cooperation. (2025a, July 11). During a historical visit by the Premier of the State Council of China: Al-Mashat signs MoU for 1st development cooperation strategy between Egypt and China (2025–2029) and the 1st phase of debt-for-development swap program.
https://moic.gov.eg/news/2360
[9]Egyptian Ministry of Planning, Economic Development and International Cooperation. (2025b, November 18). During joint governmental negotiations in Berlin: Egypt and Germany launch a new phase of economic partnership and sign agreements worth €294.5 million [Arabic version].
https://moic.gov.eg/ar/news/2615
[10]Egyptian Ministry of Planning, Economic Development and International Cooperation. (2025c, March). Egypt’s Country Platform for the Nexus of Water, Food & Energy Program: Progress report no. 2.
https://mmd-moic.s3.eu-west-1.amazonaws.com/files/NWFE%20English%202024%20Pages.pdf
[11]Egyptian Ministry of Planning, Economic Development and International Cooperation. (2025d, July 20). Minister of Planning, Economic Development, and International Cooperation receives her German counterpart on her first visit to Egypt to discuss strengthening the strategic economic partnership between the two countries.
https://moic.gov.eg/news/2371
[12]Egyptian State Information Service. (2025, November 9). Egypt, Germany sign €50m debt swap deal to fund wind farm grid projects.
https://sis.gov.eg/en/media-center/news/egypt-germany-sign-50m-debt-swap-deal-to-fund-wind-farm-grid-projects/
[13]European Bank for Reconstruction and Development. (2022, November 11). Egypt’s NWFE energy pillar gathers international support.
https://www.ebrd.com/home/news-and-events/news/2022/egypts-nwfe-energy-pillar-gathers-international-support.html
[14]European Investment Bank. (2024, December 2). Barbados launched the world’s first debt-for-climate-resilience operation.
https://www.eib.org/en/press/all/2024-482-barbados-launched-the-world-s-first-debt-for-climate-resilience-operation
[15]German Embassy Cairo. (2023, June 26). German debt-swap of 54 million euro fosters green energy transition in Egypt.
https://kairo.diplo.de/eg-de/2604434-2604434
[16]Green Climate Fund. (2024, November 26). Barbados Climate Resilient South Coast Water Reclamation Project (SCWRP): Approved funding proposal (FP251).
https://www.greenclimate.fund/document/barbados-climate-resilient-south-coast-water-reclamation-project-scwrp
[17]Green Climate Fund. (2025, March 14). Pioneering Barbados water project kick starts.
https://www.greenclimate.fund/about/news-and-updates/pioneering-barbados-water-project-kick-starts
[18]Inter-American Development Bank. (2026). Barbados Climate Resilient South Coast Water Reclamation Project (BA-L1063) [Project database].
https://www.iadb.org/en/project/BA-L1063
[19]International Finance Corporation. (2022). Amunet Wind IPP (Project No. 45837): Summary of investment information.
https://disclosures.ifc.org/project-detail/SII/45837/amunet-wind-ipp
[20]International Monetary Fund. (2024, December 18). Statement by the IMF Staff Representative on Barbados (IMF Country Report No. 24/368, staff statement).
https://www.imf.org/-/media/files/publications/cr/2024/english/1brbea2024002-print-pdf.pdf#page=136
[21]International Monetary Fund. (2026a, September 21). 2026 LIC-DSF review FAQ.
https://www.imf.org/en/topics/2026-review-of-low-income-countries-debt-sustainability-framework/lic-dsf-faq
[22]International Monetary Fund. (2026b, September 22). IMF Executive Board reviews the joint IMF–World Bank Debt Sustainability Framework for Low Income Countries.
https://www.imf.org/en/news/articles/2026/09/21/pr26296-lics-imf-executive-board-reviews-the-joint-world-bank-debt-sustainability-framework
[23]International Monetary Fund & World Bank. (2024, August 5). Debt for development swaps: An approach framework (IMF Policy Paper No. 2024/038).
https://www.imf.org/en/publications/policy-papers/issues/2024/08/05/debt-for-development-swaps-an-approach-framework-553146
[24]República Oriental del Uruguay. (2003, July 11). Ley N.º 17.665: Aprobación del programa de conversión de deuda con el Reino de España.
https://www.impo.com.uy/bases/leyes-internacional/17665-2003/1
[25]República Oriental del Uruguay. (2006, August 21). Renovación del Programa de Conversión de Deuda del Uruguay frente a España. Diario Oficial, n.º 27.065.
https://www.impo.com.uy/diariooficial/2006/08/29/documentos.pdf
[26]Sumitomo Corporation. (2025, June 19). Amunet Wind Power Plant, Egypt’s largest, begins commercial operations ahead of schedule.
https://www.sumitomocorp.com/en/europe/news/release/2025/group/20090
[27]United Nations Conference on Trade and Development. (2026). A world of debt 2026: Rising debt costs and stalling development.
https://unctad.org/publication/world-of-debt
[28]United Nations Environment Programme. (2026, November 4). Adaptation gap report 2026: Ready? Not. Climate impacts will not wait. Adaptation finance must rise.
https://wedocs.unep.org/items/93231698-f219-414f-bcb6-f57e9c9b704e
[29]United Nations Framework Convention on Climate Change. (2014, October 31). Project 6287: UTE 10 MW grid connected wind power farm at Caracoles Hill—Issuance request.
https://cdm.unfccc.int/Projects/DB/AENOR1338190156.44/iProcess/AENOR1392742428.55/view
[30]United Nations Framework Convention on Climate Change. (2025, March 27). New collective quantified goal on climate finance (Decision 1/CMA.6, adopted in November 2024; FCCC/PA/CMA/2024/17/Add.1).
https://unfccc.int/sites/default/files/resource/cma2024_17a01E.pdf
[31]World Bank. (2009, November 5). Carbon finance assessment memorandum: UTE 10 MW grid connected wind power farm at Caracoles Hill (Report No. 63541-UY).
https://documents1.worldbank.org/curated/en/496481468309849365/pdf/635410PAD0P10200CFAM0final0version.pdf
[32]World Bank. (2012, August 15). Uruguay apuesta al desarrollo verde, diversificando matriz energética.
https://www.bancomundial.org/es/news/press-release/2012/08/15/uruguay-going-green-diversifying-energy-mix
[33]World Bank. (2026a). Debt sustainability framework.
https://www.worldbank.org/en/programs/debt-toolkit/dsf
[34]World Bank. (2026b, November 5). International debt report 2026.
https://thedocs.worldbank.org/en/doc/6e72b0ded996306fa01f5db7a0c38b19-0050052021/related/IDR2026-Ch1.pdf
[35]国家发展和改革委员会、外交部、生态环境部、商务部. (2022年3月16日). 关于推进共建“一带一路”绿色发展的意见(发改开放〔2022〕408号).
https://www.ndrc.gov.cn/xxgk/zcfb/tz/202203/t20220328_1320629_ext.html
[36]国家国际发展合作署. (2025年7月11日). 国家国际发展合作署与埃及规划、经济发展和国际合作部签署发展合作文件.
https://xinwen.bjd.com.cn/content/s68706b9ce4b0aabe0a037a06.html
相关文章:
1、IIGFCOP17观点|周正韵:中巴自然保护合作中的债务转发展与碳融资
2、IIGFCOP31观点 | 全球气候转型背景下的国际金融机构可持续金融创新与实践
3、IIGFCOP31时评 | 黄顯傑、任国征:气候变化与人类健康的关联分析和中国实践
4、IIGFCOP31观点 | 庞心睿:COP31视角下国际气候资金目标的落实进展与实现路径
作者:
周正韵 中央财经大学绿色金融国际研究院研究员
引用格式
周正韵,从债务减负到气候投资——债务转发展机制的实践与启示[EB/OL]. 中央财经大学绿色金融国际研究院,2026-11-16 [2026-11-16].