原文标题:Do Investors Care about Biodiversity?
原文作者:Alexandre Garel、Arthur Romec、Zacharias Sautner、Alexander F. Wagner
期刊信息:Review of Finance, 2024, 28(4): 1151–1186
关键词:生物多样性;企业生物多样性足迹;《昆明宣言》;自然资本;自然;股票回报;自然相关财务披露工作组(TNFD)
本文介绍了一种衡量企业对生物多样性负面影响的新指标——企业生物多样性足迹(CBF),并研究了该指标是否在国际股票样本中得到了定价。平均而言,CBF无法解释2019年至2022年间股票回报的截面差异。然而,在《昆明宣言》之后,即联合国生物多样性大会(COP15)的第一部分结束时,生物多样性足迹溢价(足迹较大的企业回报更高)开始显现,时间约为2021年10月。与此发现一致,具有较大足迹的股票在《昆明宣言》发布后的几天内价值下跌。2021年6月,自然相关财务披露工作组(TNFD)的成立也产生了类似效果。这些结果表明,面对旨在保护生物多样性的未来监管或诉讼可能性及其不确定性,投资者开始要求相应的风险溢价。
一、引言
(一)生物多样性衰退及其经济影响
生物多样性(biodiversity)正在以前所未有且令人担忧的速度衰退。1970—2018年,全球受监测野生动物数量减少了69%;生物圈完整性(biosphere integrity)也被认为是已经突破的行星边界之一。生物多样性丧失不仅威胁生态系统为人类提供的产品与服务,还可能产生深远的经济影响,甚至增加新一轮流行病发生的风险。
尽管《生物多样性公约》(Convention on Biological Diversity,CBD)于1993年生效,历届缔约方大会也制定了多项生物多样性保护计划,但大多数既定目标仍未实现。近年来,国际社会开始采取更具协调性的行动,包括《昆明宣言》(Kunming Declaration,2021)和《蒙特利尔协议》(Montreal Agreement,2022)。
(二)生物多样性与金融研究之间的缺口
随着生物多样性丧失可能产生的金融后果日益受到关注,企业、投资者和金融市场监管机构开始更加重视这一问题。
自然相关财务信息披露工作组(TNFD):于2021年成立,并于2023年9月发布最终披露建议。
央行与监管机构绿色金融网络(NGFS):2023年9月发布自然相关金融风险概念框架,帮助中央银行和监管机构识别、评估自然相关的转型风险(transition risks)和物理风险(physical risks);此前,NGFS与INSPIRE已于2022年发布相关报告。
然而,与现实中的关注度上升相比,学术界对生物多样性与金融之间关系的研究仍然不足。作者援引Karolyi and Tobin-de la Puente(2023)的研究指出,当时排名前十的金融学期刊中,没有研究提及生物多样性。
因此,本文旨在弥补这一研究缺口:引入一种具有科学基础的企业生物多样性足迹指标,并考察投资者是否会对这种足迹进行定价。
(三)核心指标:企业生物多样性足迹(CBF)
为研究上述问题,作者引入Iceberg Data Lab(IDL)开发的企业生物多样性足迹(Corporate Biodiversity Footprint,CBF)。
CBF汇总企业年度经营活动通过四类环境压力造成的生物多样性损失:土地利用(land use);温室气体排放(greenhouse gas emissions);水污染(water pollution);空气污染(air pollution)。该指标以平均物种丰度(Mean Species Abundance,MSA)为基础,并采用km²·MSA作为度量单位。与仅关注企业直接经营活动的指标不同,CBF不仅衡量企业的直接影响,还覆盖整个价值链中的生物多样性损失,包括Scope1、Scope2和Scope3。
本文使用来自34个国家的2,106家上市公司构建国际样本,CBF数据覆盖2018—2021年。文章指出,零售与批发、纸业与林业、食品行业的平均CBF较高。尽管行业特征能够解释企业生物多样性足迹的一部分差异,但同一行业内部不同企业之间仍存在较大的足迹差异。这种行业内部的企业异质性是CBF指标的重要优势,有助于识别同一行业中对生物多样性产生较大负面影响的企业。
此外,CBF与企业规模及碳排放呈正向关系:规模较大的企业通常具有更大的生物多样性足迹,碳排放也是企业损害生物多样性的一个渠道。
(四)CBF与企业信息披露之间的差异
文章进一步考察CBF是否与投资者关注的企业相对应,以及企业是否会主动披露生物多样性相关信息。研究发现,CBF与投资者联盟Nature Action100(NA100)所关注的企业具有较强的对应关系:约70%的NA100目标企业位于CBF分布中最高的20%区间。然而,生物多样性相关信息的披露程度仍然较低。作者的文本分析显示:样本企业的业绩说明会中,只有5.0%提及生物多样性相关术语;CBF与业绩说明会中生物多样性相关术语数量的相关系数仅为8.8%;许多CBF较高的企业,包括部分NA100目标企业,完全没有在业绩说明会中讨论生物多样性。因此,企业造成的生物多样性影响,与企业是否披露相关信息,是两个不同的维度。这一发现也为本文的研究设计提供了依据:如果只依赖企业主动披露的文本信息,就可能遗漏大量实际生物多样性影响较大的企业;CBF则能够提供一种不同于文本披露的量化测量方式。
(五)理论分析:为什么CBF可能与股票收益相关?
1.生物多样性转型风险溢价
如果高CBF企业未来面临更严格的生物多样性监管、罚款或合规成本,其经营活动和现金流将面临更大的不确定性。根据Pástor and Veronesi(2012)的理论,未来监管或诉讼的不确定性可能使投资者要求更高的风险补偿。因此,高CBF企业可能具有更高的后续股票收益。
2.意外现金流冲击与错误定价
生物多样性负面影响具有外部性。如果企业没有承担充分的生物多样性治理成本,可能获得超出预期的盈利和现金流,进而产生较高的股票收益。这种解释强调的不是投资者要求风险补偿,而是企业可能因未充分承担外部成本而获得意外收益。
3.投资者偏好变化
如果投资者逐渐偏好绿色企业,并随着生物多样性问题受到更多关注而减少对高CBF企业的投资,那么高CBF企业的股价可能下降,后续收益也可能较低。该机制与转型风险溢价的收益预测方向不同。
零假设:CBF与股票收益之间不存在系统性关系。原文提出了三种可能原因:一是企业生物多样性影响的测量和披露尚不如碳足迹成熟;二是投资者较难通过个人经历直接感受到生物多样性丧失,因而可能缺乏足够的认知;三是即使投资者意识到生物多样性损失,也可能忽略企业对生物多样性的实际影响与财务重要性之间的联系。
高CBF企业后续收益较高并不能单独证明存在风险溢价。还需结合事件日价格反应、国家保护水平差异,以及盈利意外和投资者偏好渠道的检验。
(六)实证设计与主要发现
作者将企业月度股票收益与滞后一期的CBF联系起来,即使用2018—2021年的CBF解释2019—2022年的股票收益,并采用特征变量回归(characteristics-based approach)。
这一方法的优点在于,不需要预先对某一特定资产定价模型作出假设。
研究发现,全样本期间CBF与股票收益的横截面关系并不显著。但在2021年10月《昆明宣言》之后,CBF与股票收益之间开始出现显著的正向关系。《昆明宣言》发布后,企业ln(CBF)每增加一个标准差,其月度股票收益平均高出约18.5个基点,对应的年化收益差异约为2.2%。
为了进一步分析市场如何反应,作者围绕《昆明宣言》开展事件研究。结果显示,宣言发布后,高CBF企业相对于低CBF企业的累计股价下跌约1.14%。2021年6月TNFD启动后,也观察到类似的负向价格反应,相对跌幅约为1.5%。
将这两组结果结合起来解释:相关政策信息提高了投资者对生物多样性问题以及未来监管或诉讼风险的关注,使高CBF企业的估值在事件发生时受到负面影响;而在此之后,投资者可能要求持有这些企业股票获得更高的风险补偿。
(七)研究结果
首先,研究发现,CBF与后续收益之间的正向关系在生物多样性保护水平较低的国家更加明显。这与未来监管可能出现追赶式加强(catch-up regulations)的解释相符:在现有保护水平较低的国家,未来监管变化可能具有更大的不确定性。
其次,研究发现,CBF较高的企业在《昆明宣言》之后具有较高的隐含资本成本(implied cost of capital),这一指标可以作为预期收益的代理变量。但作者也明确指出,宣言前后隐含资本成本系数的差异未通过Wald检验,因此该结果属于支持性证据,而非决定性证据。
再次,研究没有发现高CBF企业在宣言后具有更大的盈利意外,因此意外现金流冲击难以解释主要结果。投资者偏好变化的解释同样存在困难,因为该机制通常预测高CBF企业后续收益较低。
最后,为排除结果主要由碳排放驱动的可能性,作者控制企业碳排放与气候监管风险暴露,并使用不含温室气体排放部分的CBF指标重新检验,主要结果依然成立。综上,作者认为,生物多样性转型风险溢价是与研究结果更为一致的解释。
二、生物多样性足迹:量化生物多样性损失
(一)生物多样性损失与平均物种丰度
CBF由Iceberg Data Lab(IDL)开发,其生态学基础是平均物种丰度(Mean Species Abundance,MSA),即受人类活动影响的生态系统中本地物种丰度相对于未受干扰生态系统的比例。MSA为0%表示本地生物多样性完全丧失或区域被入侵物种完全占据;100%表示与未受人类活动影响的生态系统相当。
CBF以km²·MSA作为影响单位,将生态系统退化程度转换为面积等价指标。原文举例:−100 km²可表示在1,000 km²区域损失10%的原始生物多样性,或在2,000 km²区域损失5%。实证分析中,作者将CBF乘以−1,使数值越大表示负面影响越大。CBF不是土地占用面积的简单统计,而是环境压力经影响函数转换后的指标。
(二)从MSA到CBF
1.企业价值链活动识别。IDL依据企业所购买和销售的产品与服务,利用内部物理投入产出模型Wunderpus(基于EXIOBASE的专有增强版本),识别企业在价值链中的活动,分类细度达到NACE4层级。
2.环境压力测算。利用生命周期分析方法,沿企业产品、生产过程和供应链估计土地利用、温室气体排放、空气污染和水污染四类环境压力。
3.压力—影响转换。利用压力—影响函数,将上述环境压力转换为以km²·MSA表示的生物多样性影响。
4.综合汇总。将四类压力对应的影响加总,形成企业整体CBF;同时可按环境压力来源、价值链范围及企业规模或销售额进行分解或标准化。
(三)CBF的实际应用CBF并非仅用于学术研究,也已被机构投资者和相关金融产品用于生物多样性影响评估。
(四)MSA与CBF的局限性
MSA:
1.MSA无法追踪单个物种或某一类物种的损失,并将不同物种视为具有相同价值,而不考虑其丰度或濒危程度。
2.MSA无法充分反映某一物种丰度增加所可能产生的积极作用。某些物种的丰度上升可能有助于增强生态系统稳定性,这与“保险假说”(insurance hypothesis)有关。
3.MSA无法直接比较一个区域内物种的绝对数量。
4.从经济价值评估和监管角度看,真正重要的结果往往不只是MSA的下降,还包括生态系统服务(ecosystem services)的减少。但CBF并不直接量化或评估这些生态系统服务的损害。
5.GLOBIO模型的参考基准主要追溯至20世纪90年代,且模型构建所采用的部分假设缺乏充分公开的信息。此外,有观点认为该模型可能偏向于研究较充分的物种和生态系统。
CBF:
1.受数据可得性限制,CBF的大量计算依赖行业平均值和估算,而非企业特定的细粒度信息。因此,指标并不完全基于企业实际观测到的环境影响。
2.CBF尚未覆盖土壤退化(soil degradation)和入侵物种(invasive species)的影响。
3.CBF对淡水和海洋生物多样性的影响仅能进行部分衡量。
(五)气候转型风险与CBF
生物多样性丧失与气候变化密切相关,因此有必要从概念和实证两个层面考虑碳排放对企业生物多样性足迹(CBF)的潜在混淆影响。温室气体排放引发的气候变化会对生物多样性产生负面影响,而海洋、植被和土壤中发挥碳汇作用的生物多样性丧失,也会进一步加剧气候变化。尽管企业碳足迹与生物多样性足迹呈正相关,但二者存在根本差异,甚至可能发生冲突:企业为降低碳排放、实现净零目标而采取的行动,也可能导致更严重的生物多样性丧失,例如在森林土地上建设太阳能电站,以及为扩大可再生能源和电动汽车生产而增加锂、钴等金属的供应,而这些金属的开采会对生物多样性造成严重影响。文章进一步指出,实证结果显示,土地利用是CBF的主要组成部分,这表明企业生物多样性足迹并不等同于碳足迹;但考虑到生物多样性丧失与碳排放之间的概念联系,作者进一步控制企业碳排放和气候监管风险暴露,并剔除CBF中的温室气体排放部分重新检验。结果显示,主要研究结论依然成立。
三、数据、描述性统计与样本选择
(一)数据来源与样本构建
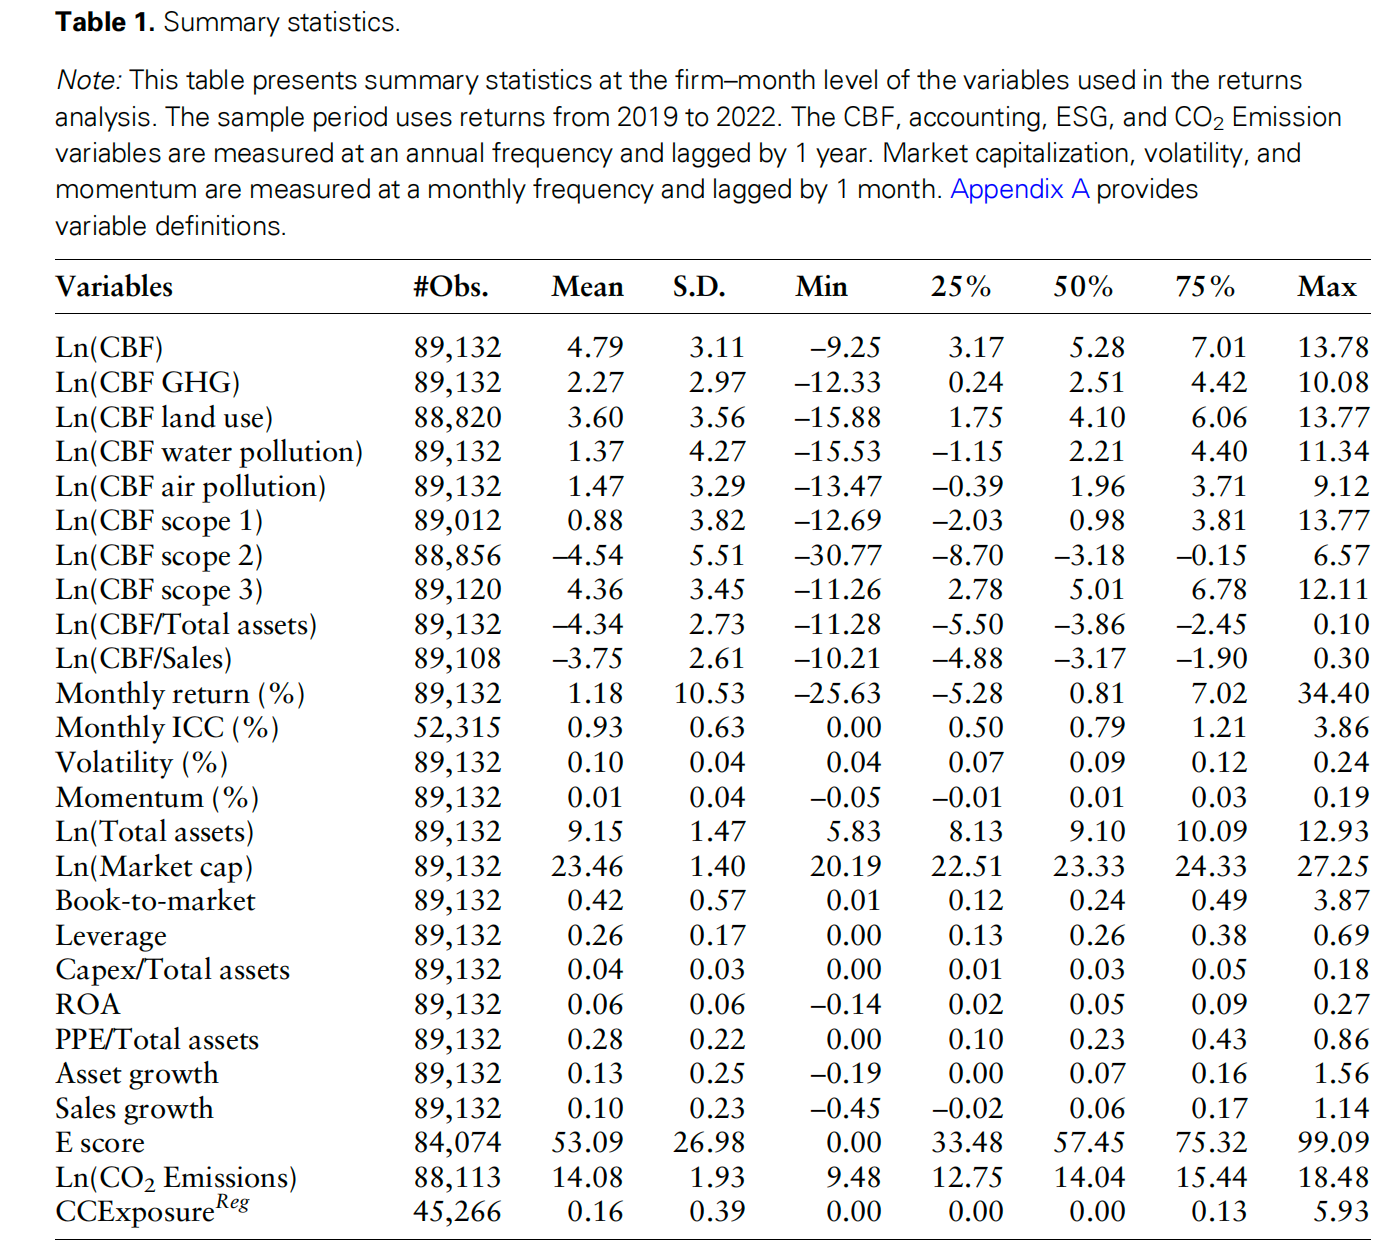
作者从IDL提供的企业生物多样性足迹数据出发,选取2018—2021年具有CBF数据、且能够与Compustat/CRSP数据匹配的全部上市公司,共计2,724家。通过数据筛选,最终得到涵盖34个国家的2,106家公司的样本。回报分析将这些公司的年度CBF数据与2019年至2022年期间的月度回报相关联,从而得到89,132个公司-月观测值。由于CBF数据高度偏态,作者在大多数测试中使用了Ln(CBF)。
(二)CBF的描述性统计
Ln(CBF)的平均值(中位数)为4.79(5.28),表明平均(中位数)企业的生物多样性影响相当于在120.3平方公里(196.4平方公里)区域内导致生物多样性的完全丧失。
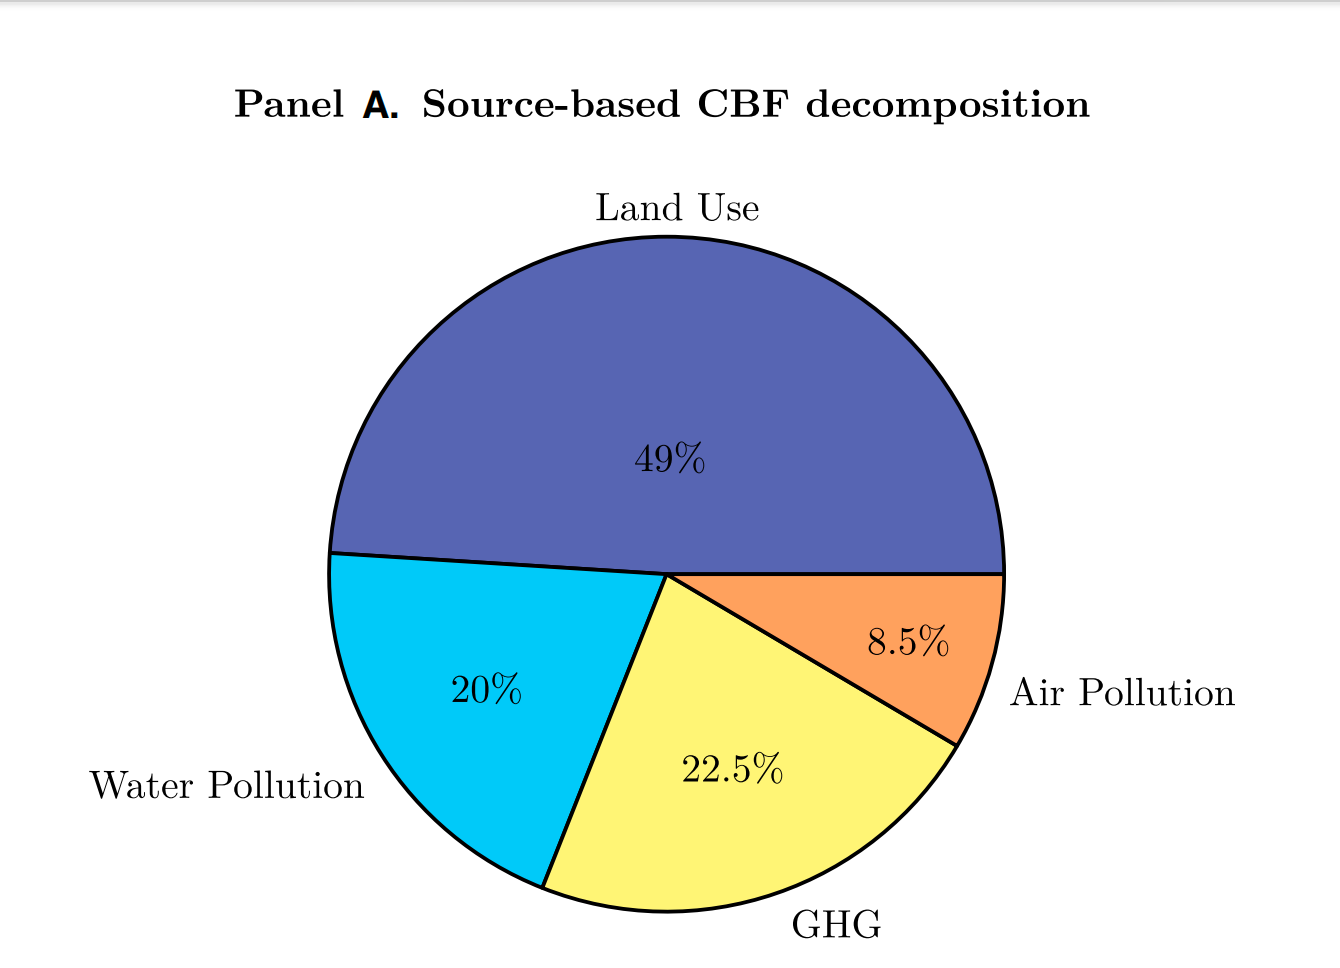
在图1的A部分,作者将CBF分解为四个来源:(1)土地利用,(2)温室气体排放,(3)水污染,以及(4)空气污染。对生物多样性影响最大的是土地利用(占CBF的49%),其次是温室气体排放(22.5%)、水污染(20%)和空气污染(8.5%)。
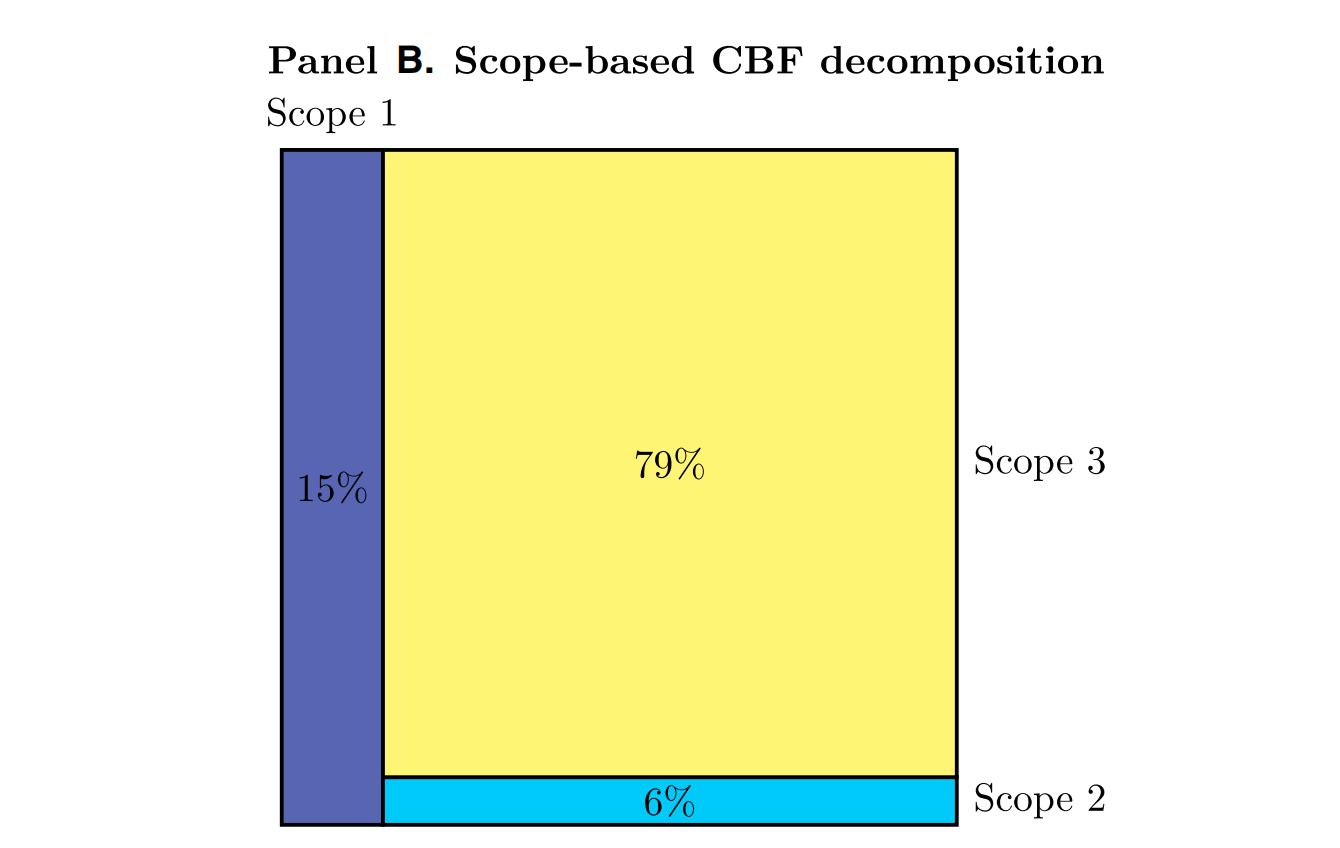
在图1的B部分,作者将CBF分解为其范围1到3的维度。范围3对CBF值的贡献约为79%,而范围1和范围2平均分别占15%和6%。范围3占据主导地位,因为大多数大型企业要么组装和分销产品,要么提供服务,因此不会直接影响环境;对于这类企业(零售商、银行或科技公司),大部分范围3足迹来源于上游活动(例如提供农田或提取原材料)或下游活动(客户使用产品,或银行融资活动)。
(三)样本选择问题
研究样本与MSCI ACWI存在两个方面的差异。首先,IDL将其覆盖范围扩展到了指数之外的一些美国、欧洲和中国公司。最初的IDL数据包括2,724家与Compustat匹配的公司。其中72%或1,954家公司属于MSCI ACWI,而28%或770家公司则来自指数之外(相反,约72%的MSCI ACWI公司被IDL覆盖)。其次,由于前文介绍的缺失值、企业财务状况和国家层面数据要求,最终样本不再与MSCI ACWI的构成完全一致。因此,最终的样本包含2,106家公司,其中70%或1,477家公司来自MSCI ACWI,30%或629家公司来自指数之外。
四、生物多样性足迹:指标验证与决定因素
(一)NA100目标企业与CBF
在引入一种新的测量指标时,可靠性(reliability)和透明度(transparency)至关重要。因此,作者首先通过外部验证(outside validation),检验企业CBF是否与其被Nature Action 100(NA100)列为目标企业相关。NA100是一项由机构投资者发起的倡议,类似于Climate Action 100+,旨在与对自然和生物多样性损失具有重要影响的企业开展沟通。该倡议从八个行业中识别出100家目标企业,筛选依据包括四项原则:企业所在行业对扭转自然损失具有系统重要性;Finance for Biodiversity Foundation的分析表明,企业具有较高的自然影响潜力;企业在所属行业中具有较大的市值;企业来自发达市场或新兴市场。
NA100于COP15期间启动。截至2023年,该倡议获得200家机构支持,这些机构管理或提供投资建议的资产规模合计达到27万亿美元。作者发现,NA100目标企业的ln(CBF)均值显著高于非目标企业,分别为8.76和4.63,且差异在1%的水平上显著。采用CBF/TotalAssets衡量足迹强度时,NA100目标企业的指标值更是超过非目标企业的四倍。作者据此认为,CBF与机构投资者为应对生物多样性损失而重点接触的企业具有较强的对应关系。
(二)企业披露文本与CBF的关系
1.企业年度报告与企业生物多样性足迹(CBF)
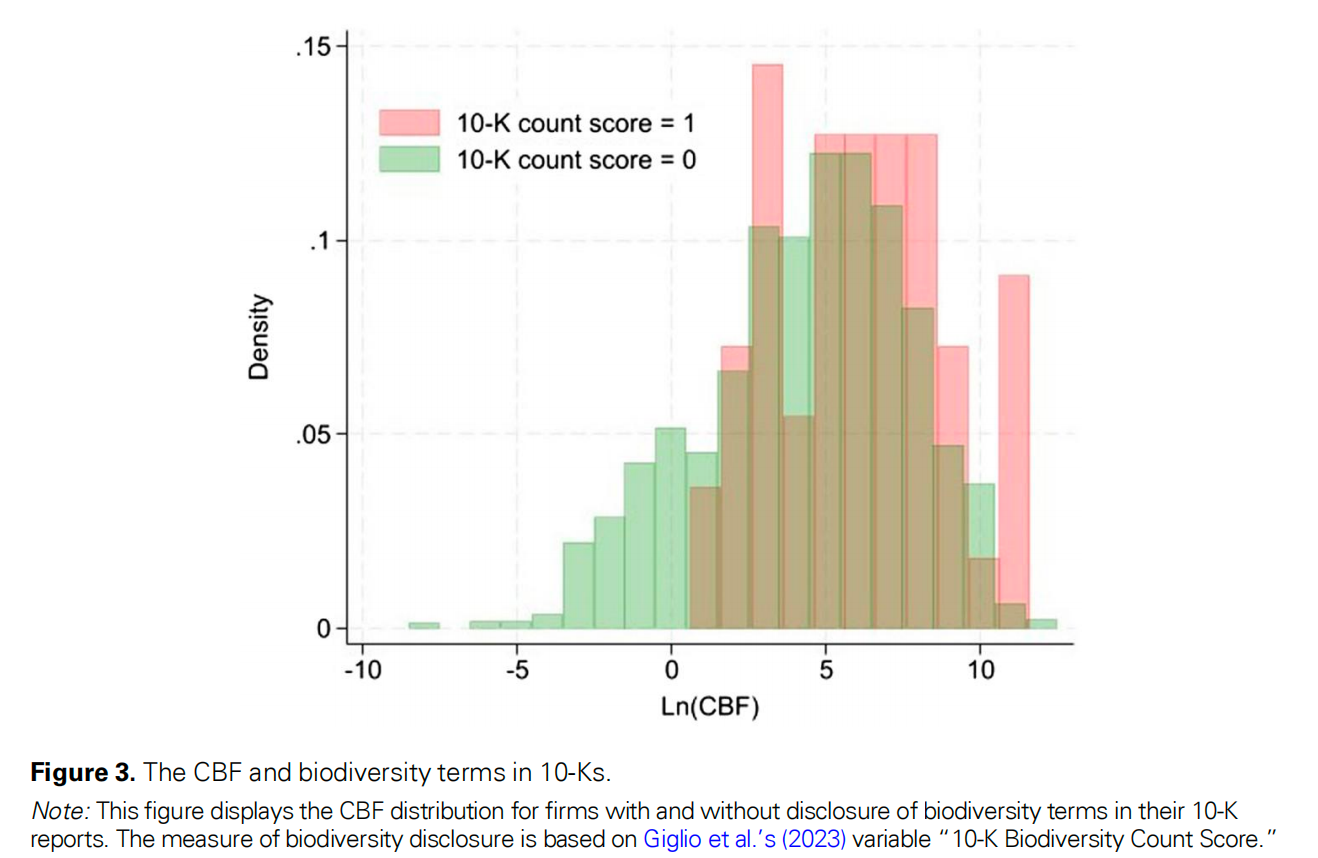
作者借鉴Giglio et al.(2023)构建的生物多样性词典,识别企业年报中的相关内容。该研究使用的指标为:如果企业的10-K报告中至少有两个句子涉及生物多样性相关术语,则指标取1。相关术语包括biodiversity、ecosystem(s)、habitat(s)、species、(rain)forest(s)、deforestation、aquatic、desertification和carbon等。Giglio et al.(2023)的数据显示,2015—2020年间,仅有3.8%的10-K报告提及生物多样性问题。在本文的美国上市公司样本中,2018—2020年这一比例为3.3%。作者计算发现,CBF与上述10-K文本指标的相关系数仅为9.7%。图3进一步展示了披露和未披露生物多样性相关术语的企业的CBF分布。虽然提及生物多样性的企业平均具有更高的CBF,但两组分布存在明显重叠。也就是说,许多没有在10-K中披露生物多样性相关信息的企业,其CBF反而高于披露相关信息的企业。
2.业绩说明会与CBF
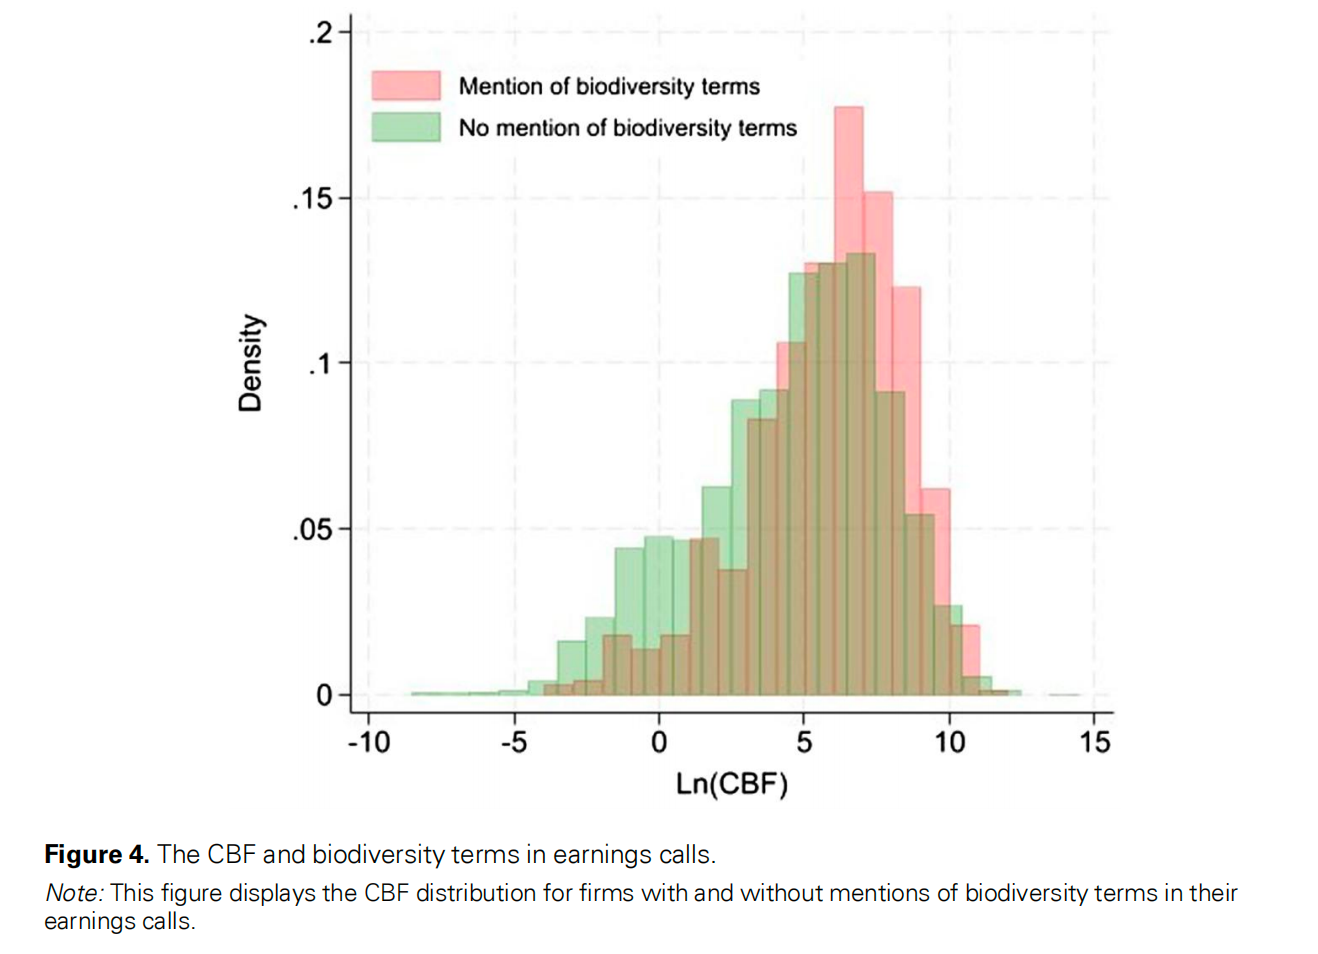
作者进一步分析企业在与分析师交流时是否披露更多生物多样性相关信息。业绩说明会是分析师听取管理层对企业当前及未来发展情况的介绍,并向管理层提出问题的重要企业事件。与10-K报告相比,业绩说明会的一个优势是能够覆盖美国以外的企业。作者从Refinitiv StreetEvents获取2019—2022年的业绩说明会文本,并使用Giglio et al.(2023)的生物多样性词典识别相关内容。研究发现,生物多样性在业绩说明会中同样很少被提及:样本中仅有5.0%的季度业绩说明会包含至少一个生物多样性相关术语。对于NA100目标企业,2021年接近94%的业绩说明会没有提及生物多样性问题。作者进一步发现,CBF与企业年度平均业绩说明会生物多样性术语数量的相关系数仅为8.8%。
图4显示,披露和未披露相关术语的企业,其CBF分布仍存在明显重叠。许多CBF较高的企业在业绩说明会中没有讨论任何生物多样性相关问题。
3.基于文本证据的解释
作者认为,简单的文本指标与企业生物多样性足迹之间存在较低的重合程度,这一点对于投资者和监管机构而言值得关注。许多对生物多样性具有较大负面影响的企业,似乎并未在企业报告和业绩说明会中讨论相关转型风险;分析师也没有就这些风险向企业进行深入询问。作者进一步指出,更先进的自然语言处理(natural language processing,NLP)技术可能有助于识别企业之间生物多样性相关讨论的更多差异,相关研究可参考Schimanski et al.(2023)。此外,作者预计,未来投资者对生物多样性披露的需求可能增加,生物多样性议题也可能因此在企业10-K报告和业绩说明会中变得更加突出。
(二)企业层面的决定因素
我们通过估计公司i在年份t的下述回归模型,来考察公司层面的CBF驱动因素:
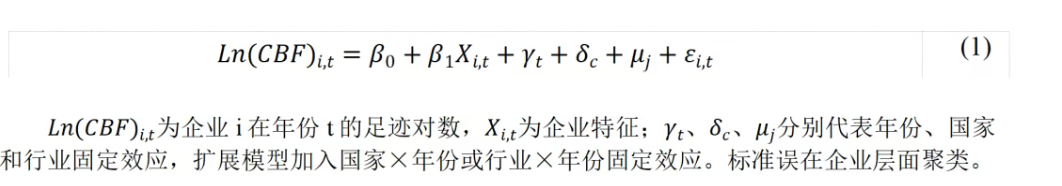
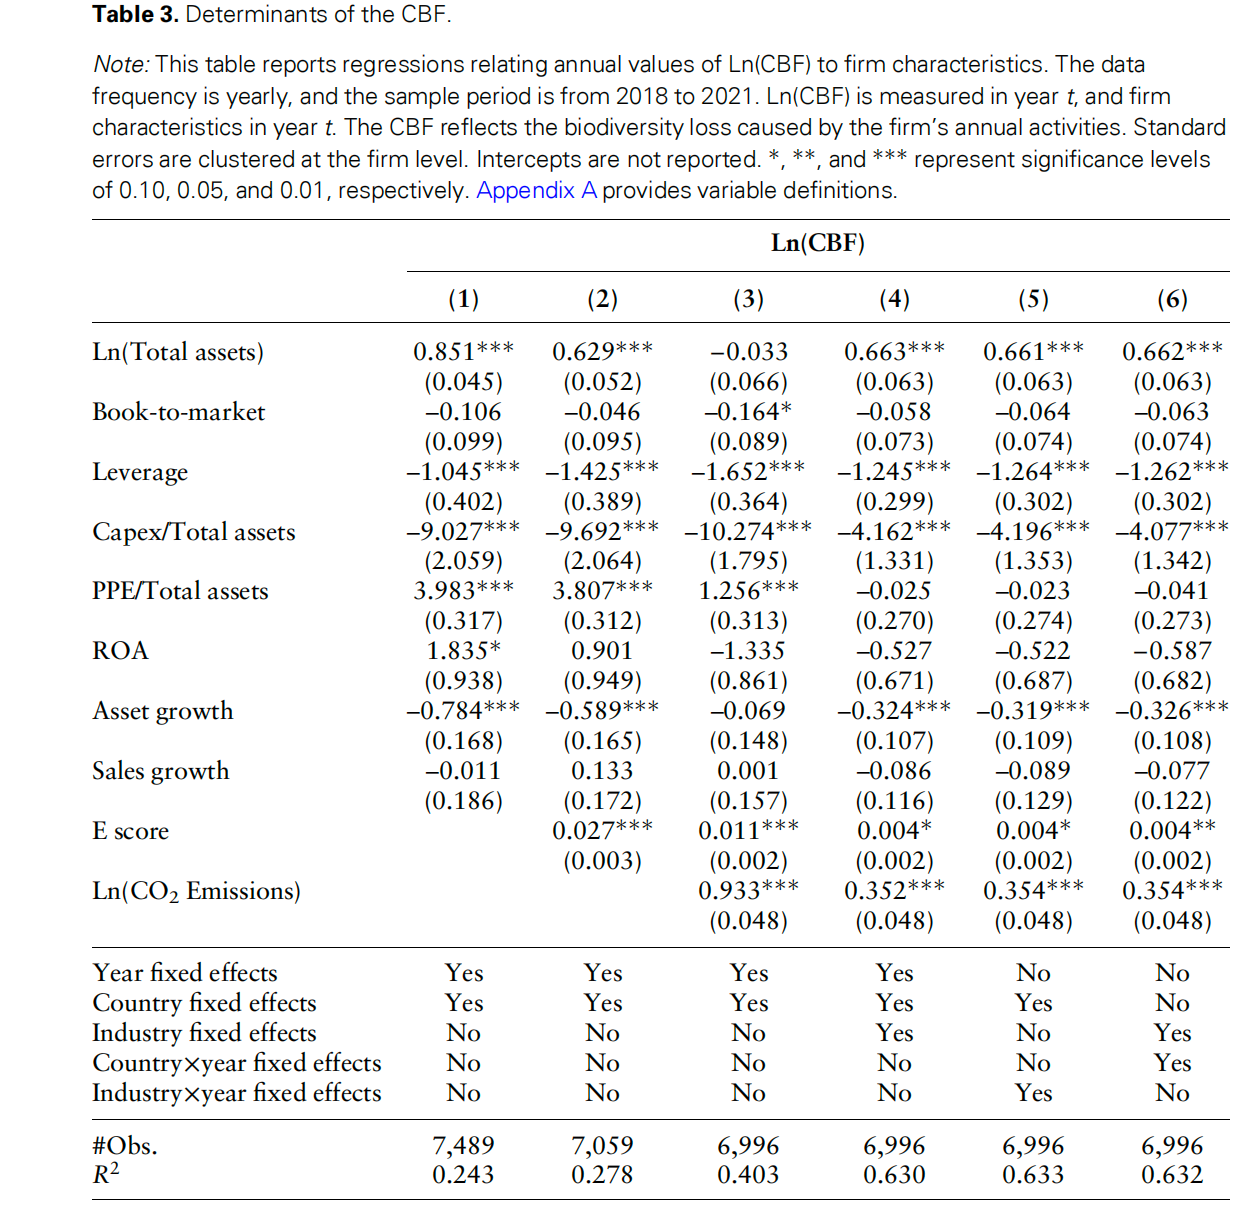
原文发现,企业规模较大、资产有形性较高的企业通常有更大足迹;资本开支强度较高的企业足迹较小;碳排放越高,CBF通常也越大。Refinitiv环境评分较高的企业仍可能有较大CBF,说明综合E评分与生物多样性影响并不等同。部分系数会随固定效应设定变化。
五、股票收益的横截面分析
(一)估计设计:横截面回归
在本节中,文章采用横截面回归,将个别企业的股票收益与其相应的企业生物多样性足迹(CBF)联系起来。模型将企业i在年份t、月份m的月度股票收益与上一年度CBF联系起来:
该模型采用特征变量横截面回归(characteristics-based approach),不依赖某一既定资产定价因子模型。模型控制企业财务特征、年—月、国家和行业固定效应,标准误在年—月和企业两个层面双向聚类。
β1表示控制企业特征与固定效应后,上一年度CBF与当期月度收益的条件相关关系。正系数可能意味着投资者要求持有相关风险敞口获得更高预期回报。
(二)CBF与股票收益的横截面关系:基准结果
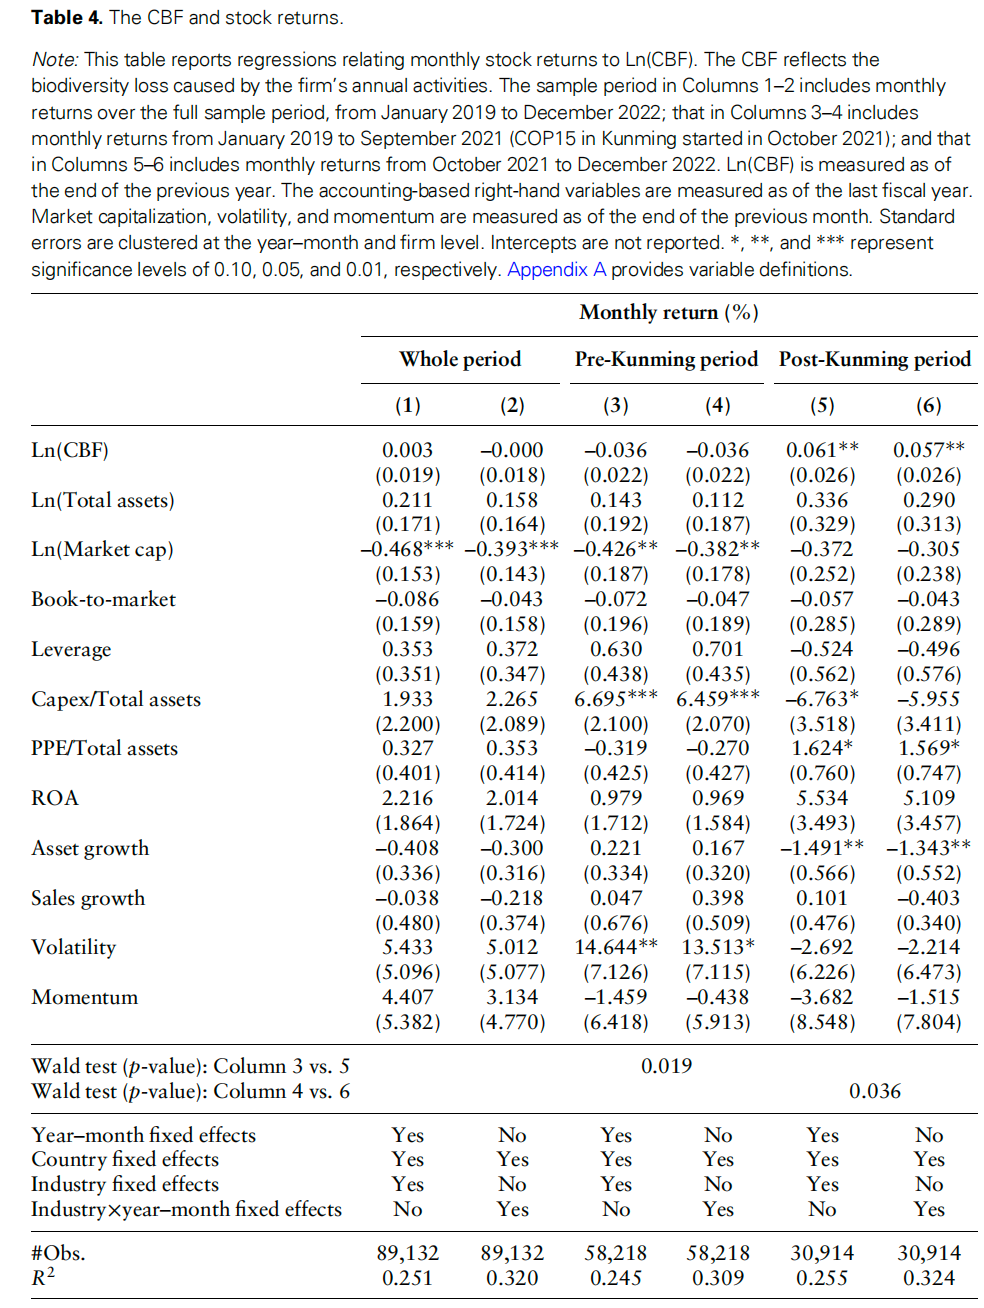
文章首先使用2019年1月至2022年12月的月度股票收益估计式(2),发现全样本回归中,无论控制时间、国家和行业固定效应,还是进一步控制行业×时间固定效应,ln(CBF)的系数均不具有统计显著性,表明整个样本期间企业生物多样性足迹与股票收益之间不存在显著关系。考虑到重要的政策信息可能增加企业面临的监管和法律不确定性,作者进一步关注2021年10月《生物多样性公约》第十五次缔约方大会通过的《昆明宣言》。该宣言发布期间,100多个国家承诺制定、采纳和实施有效的全球框架,使生物多样性到2030年走上恢复之路。宣言同时强调,应引导金融资金支持生物多样性保护与可持续利用。文章指出,相关承诺可能触发或加速生物多样性领域的监管和诉讼。原文以欧盟《零毁林条例》为例,指出其产品来源追溯要求可能带来合规成本,违规还可能导致罚款和声誉成本。同时提及当时的欧盟《自然恢复法》提案,该提案旨在恢复欧盟领土20%的自然,实现相关目标可能需要限制或征税对生物多样性产生负面影响的企业活动。为检验政策前后的变化,作者将样本划分为宣言前(2019年1月至2021年9月)和宣言后(2021年10月至2022年12月)两个时期。结果显示,宣言前ln(CBF)的系数为−0.036,且不显著;宣言后系数分别为0.061和0.057,均显著为正,Wald系数相等检验的p值分别为0.019和0.036。基准模型进一步显示,ln(CBF)增加一个标准差,与《昆明宣言》后月度股票收益增加约18.5个基点、年化收益增加约2.2%相关。总体而言,全样本中CBF与股票收益的关系不显著,但《昆明宣言》之后,较大的CBF与显著更高的后续股票收益相关。
(三)CBF与股票收益的横截面关系:国家异质性
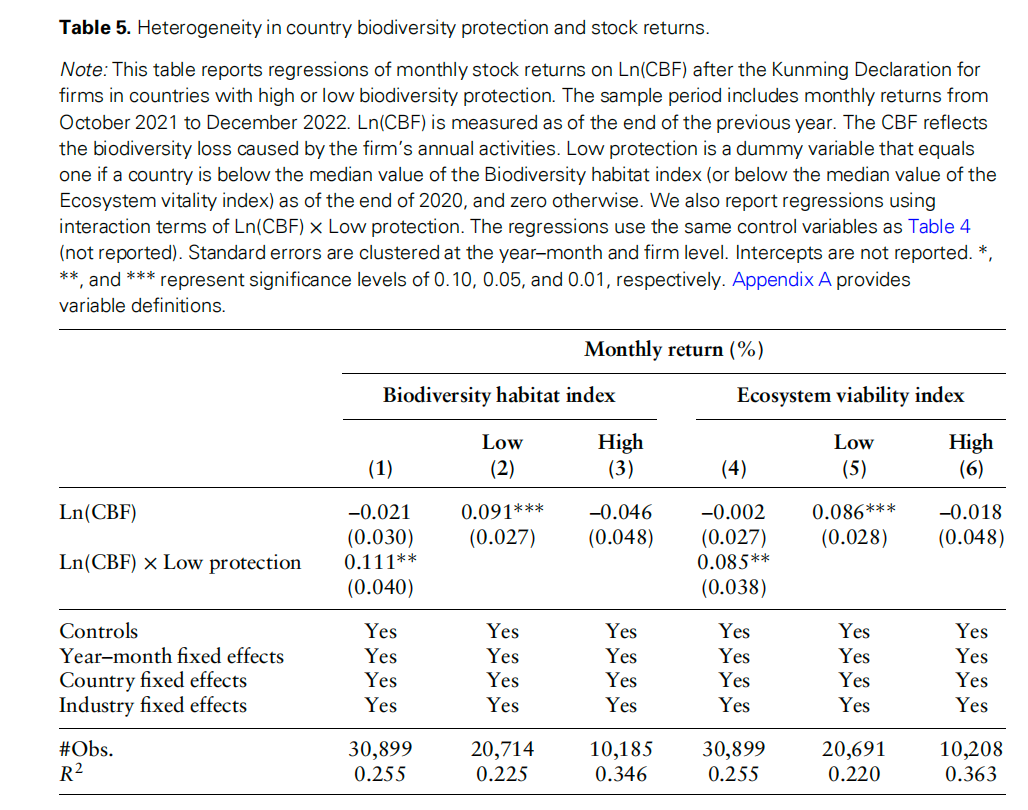
作者以《昆明宣言》之前、即2020年末的指标值为依据,将各国划分为高保护组和低保护组。若某国的生物多样性保护指标低于样本中位数,则定义为低保护组(Lowprotection),否则为高保护组(High protection)。检验宣言后CBF—收益关系是否在保护水平较低的国家更强。低保护虚拟变量依据2020年末之前的生物多样性栖息地指数和生态系统活力指数分别构造。R表示月度收益、L表示Ln(CBF),FE表示年—月、国家和行业固定效应。
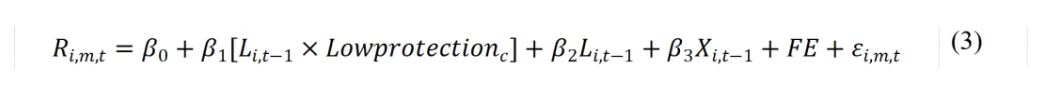
交互项β1检验低保护国家的CBF—收益关系是否更强。FE概括年—月、国家和行业固定效应;Lowprotection在国家内不随时间变化,其单独效应被国家固定效应吸收。该设计用于检验结果是否符合“未来监管追赶的不确定性越大,转型风险溢价越高”的解释。
表5报告的结果显示:采用生物多样性栖息地指数构造低保护变量时,交互项系数为0.111,且显著为正;采用生态系统活力指数构造低保护变量时,交互项系数为0.085,且显著为正。作者还将样本分别限制在低保护国家和高保护国家中进行回归,得到相似结果。低保护组中,较大的CBF与更高的股票收益相关;高保护组中,这一关系并不显著。文章据此指出,较大CBF企业的较高收益主要出现在生物多样性保护水平较低的国家。
(四)CBF与股票收益的横截面关系:进一步检验
作者首先控制企业碳排放对数ln(CO_2Emissions)和气候监管风险暴露CCExposureReg,以检验CBF与股票收益的关系是否实际反映碳风险溢价。结果显示,控制上述变量后,全样本中CBF与股票收益的关系仍不显著,但《昆明宣言》之后的正向关系依然存在,ln(CBF)的估计系数分别为0.060和0.063;此外,剔除CBF中的温室气体排放部分后,正向关系仍然显著,国家保护水平的异质性结果也保持稳健。随后,作者以四种估值模型计算的平均隐含资本成本(implied cost of capital,ICC)替代实际股票收益,发现《昆明宣言》之后CBF与ICC显著正相关,CBF增加一个标准差对应月度ICC上升约0.041个百分点、年化约0.50%,但宣言前后系数差异未通过Wald检验。最后,作者构建一年期和两年期盈利意外指标(SUE1、SUE2),检验CBF是否通过企业盈利意外影响股票收益,结果发现,无论在全样本还是《昆明宣言》前后,CBF与两项盈利意外指标均不存在显著关系。总体而言,这些检验进一步支持了基准结果,但ICC的前后差异并不显著,企业盈利意外也无法解释CBF与实际股票收益之间的关系。
(五)CBF与股票收益的横截面关系:稳健性检验
作者从指标构造、标准误处理和样本范围三个方面开展稳健性检验。首先,使用CBF分别除以总资产和销售额构建生物多样性足迹强度指标,结果显示,《昆明宣言》之后的股票收益效应仍显著为正。其次,作者分别采用企业—年度层面、企业层面以及企业与年度双向聚类的标准误处理方式重新估计,主要结果仍然成立;作者解释,基准模型采用年—月层面聚类,是因为样本期仅包含4个年度聚类,而年—月层面有48个聚类组。最后,作者将样本限制在MSCI全球所有国家指数(MSCI ACWI)成分股范围内重新进行回归,结果依然稳健。总体而言,采用不同的CBF强度指标、替代标准误聚类方式以及限制样本范围后,文章的主要结论均保持成立。
六、事件研究证据
(一)Estimation design:event study(事件研究设计)
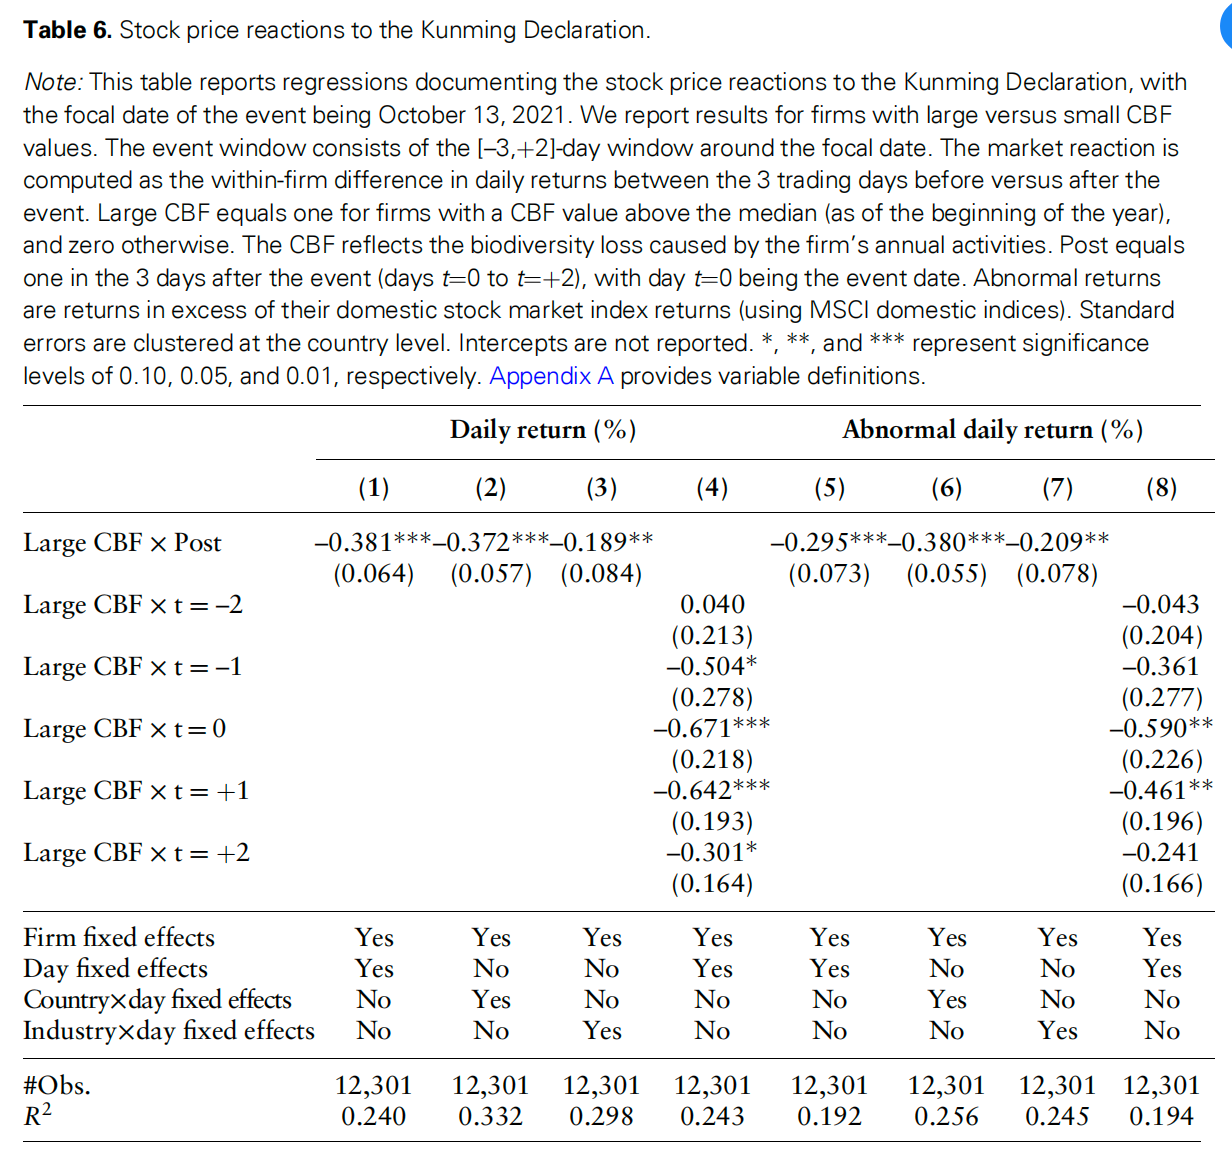
作者采用事件研究法(event study),考察《昆明宣言》发布前后,高生物多样性足迹(CBF)企业与低CBF企业的日度股票收益差异,以分析投资者如何调整对高CBF企业的估值,并回应《昆明宣言》之后的收益变化可能受到其他与CBF相关因素干扰的疑虑。作者以企业—日为观测单位,将事件窗口设定为事件日前3个交易日至事件日后2个交易日,即[−3,+2],估计以下回归模型:
事件窗口为[−3,+2]个交易日,事件日t=0为2021年10月13日《昆明宣言》通过日;Post在事件日及之后两个交易日取1。LargeCBF表示CBF高于中位数。模型控制企业和日期固定效应,标准误按国家聚类,并使用国家×日、行业×日固定效应和异常收益开展扩展检验。
模型控制企业固定效应和日期固定效应,标准误在国家层面聚类。核心系数β1衡量《昆明宣言》发布后,高CBF企业相对于低CBF企业的日度股票收益差异。
(二)Event study of the Kunming Declaration(《昆明宣言》的事件研究)
作者首先围绕2021年10月13日的《昆明宣言》估计式(4),表6第1—4列报告原始股票收益的结果,第5—8列报告相对于本国股票市场指数计算的异常收益(abnormal returns)。结果显示,LargeCBF×Post的系数显著为负,表明宣言发布后,高CBF企业的股票收益显著低于低CBF企业。基准结果显示,事件发生后,高CBF企业的日度收益平均低于低CBF企业约0.38个百分点,三日累计相对股价下跌约1.14%。控制国家层面或行业层面的市场反应,以及使用异常收益后,结果仍然成立。进一步将事件窗口内各日分别设置为虚拟变量后,作者发现,高CBF企业的负向价格反应主要发生在宣言发布当日及次日(t=0和t=+1);宣言发布前,高、低CBF企业之间不存在显著的收益差异,原始收益回归中事件日前一天的弱显著结果在异常收益回归中消失。作者随后将事件窗口扩展至[−5,+5],发现宣言发布前不存在显著的收益差异,宣言当日高CBF企业出现显著的相对价格下跌,且宣言发布后没有显著的估值反转。补充材料中的检验还显示,控制碳排放和气候监管风险、采用不同的CBF构造方式和分组标准,以及将样本限制在MSCI ACWI成分股范围内后,主要结果仍然成立。
(三)Event study of the TNFD launch(TNFD启动的事件研究)
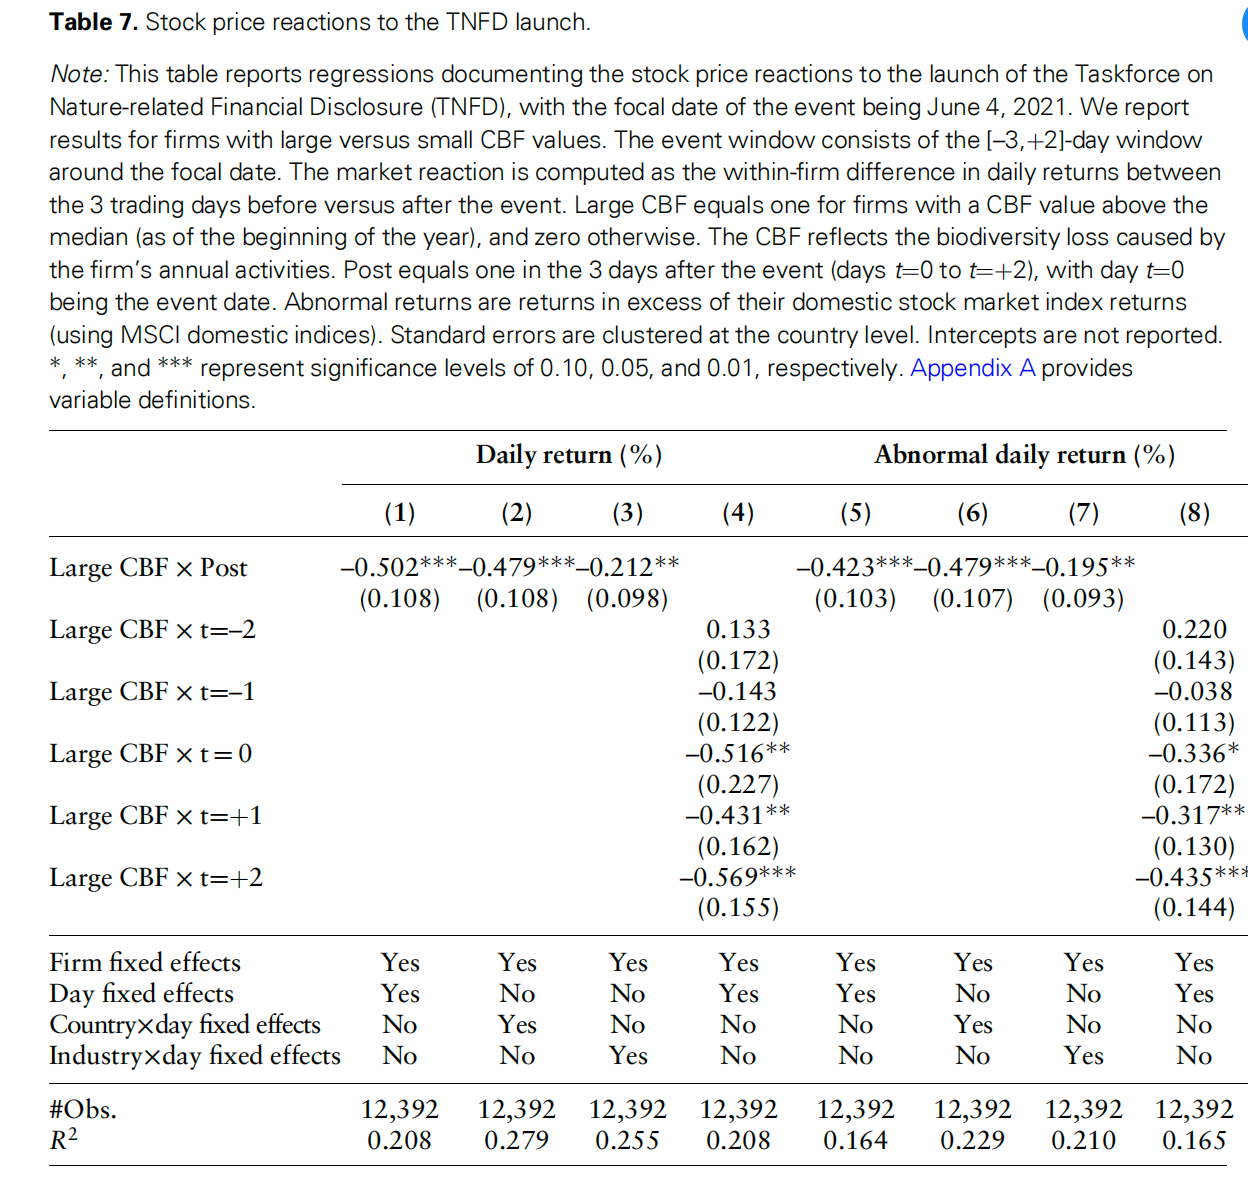
作者指出,《昆明宣言》是高CBF企业股价下跌的重要事件,但并不意味着它是唯一相关的生物多样性政策事件,也不意味着估值下降仅由该宣言触发。自然相关财务信息披露工作组(TNFD)等其他事件也可能改变投资者对生物多样性转型风险的认知。TNFD于2021年6月4日正式启动,并获得七国集团(G7)支持,时间上早于《昆明宣言》约4个月。作者以该日期为事件日,重新估计式(4)。表7第1列显示,TNFD启动后的三个交易日内,相对于启动前的三个交易日,高CBF企业的日度收益显著下降约0.5个百分点。该结果在控制不同固定效应后仍然成立;动态检验未发现显著的事件前趋势,使用异常收益后结论也保持不变。基于这一发现,作者进一步将股票收益横截面回归的考察时期调整为TNFD启动之后,而非《昆明宣言》之后,发现ln(CBF)与后续股票收益仍显著正相关。作者据此指出,TNFD启动与《昆明宣言》这两个事件均可能改变了股票收益的变化规律。
七、对整体证据的解释
(一)投资者偏好变化(Shifts in investor preferences)
第一种解释认为,随着投资者对生物多样性问题的关注不断提高,投资者偏好会随时间发生变化,进而导致资金流动和股票投资逐渐从高CBF企业转向低CBF企业。尽管这一机制在其他ESG投资情境下具有合理性,但本文的整体证据并不支持这一解释。与文章的实证结果相反,该机制预测,《昆明宣言》之后,高CBF企业的股票收益应当更低,而非更高。因此,投资者偏好变化难以解释《昆明宣言》之后CBF与股票收益之间的正向关系。
(二)意外现金流冲击(Unexpected cash flow shocks)
第二种解释认为,高CBF企业可能获得意外的高盈利或高现金流,从而产生较高的股票收益。但本文发现,在《昆明宣言》之后及之前,CBF均与企业盈利意外(earnings surprises)不存在显著相关关系。此外,如果高CBF企业的高收益源于意外的高盈利或现金流,那么这种情况在《昆明宣言》之前也应当可能出现;然而,本文在宣言前并未发现CBF与股票收益之间存在显著关系。因此,本文认为,意外现金流冲击同样难以解释主要实证结果。
(三)生物多样性转型风险溢价(Biodiversity transition risk premium)
本文认为,CBF与股票收益之间的正向关系更符合生物多样性转型风险溢价的解释。这一机制与碳转型风险的定价逻辑相一致:CBF可以作为企业面临的生物多样性转型风险的代理指标,而实证结果反映了市场对这类风险的定价。跨国分析结果也支持这一解释:在生物多样性保护水平较低的国家,未来监管的不确定性及其预期严格程度更高,因此风险溢价更大;相反,在已经采取积极生物多样性保护行动的国家,未来监管的不确定性较低,企业面临的转型风险也相对较小。
事件研究结果同样与风险溢价机制一致。《昆明宣言》发布前后,高CBF企业的股价出现显著下跌,表明投资者可能因对生物多样性转型风险的认知发生变化而下调这些企业的估值。股价下跌进而意味着这些企业具有更高的预期收益。TNFD的启动也可能发挥类似作用:虽然TNFD主要关注信息披露,但更多披露可能增加企业受到诉讼关注的可能性,因此其启动也可能提高投资者对生物多样性转型风险的认知。
文章进一步指出,转型风险溢价可能来源于两方面:一是未来生物多样性相关监管或诉讼可能影响企业投资、导致资产搁浅(stranded assets)或损害企业经营表现,从而增加未来现金流的不确定性;二是投资者对生物多样性转型风险的认知发生变化,进而改变其采用的折现率。作者认为,这两方面因素可能共同解释本文的研究发现。
最后,文章指出,生物多样性转型风险所对应的潜在损失已经开始显现。BloombergNEF(2023)提供的案例显示,化学品生产商3M于2023年6月与美国水务部门达成总额为105亿美元的和解协议,原因是其向水体排放了被证明对数百种物种有害的PFAS物质。该事件伴随着3M股价大幅下跌。作者以此说明,生物多样性相关风险并非仅停留在理论层面,而是可能逐渐转化为企业实际面临的经济损失。
八、与MSCI和Refinitiv指标的比较
(一)CBF与MSCI生物多样性及土地利用暴露评分的比较
本文将企业生物多样性足迹(Corporate Biodiversity Footprint,CBF)与MSCI的生物多样性及土地利用暴露评分(biodiversity&land use exposure score)进行比较。MSCI评分采用0—10分制,分值越高表示企业面临的风险越高,主要衡量三类风险:经营许可被撤销的风险、受到土地所有者及其他受影响方诉讼的风险,以及土地保护和土地复垦成本上升的风险。相比之下,CBF使用平均物种丰度(Mean Species Abundance,MSA)衡量企业对生物多样性的影响,能够更加全面地反映企业的生物多样性影响。文章指出,MSCI评分并非对企业生物多样性影响的定量测量,因此未被纳入Finance for Biodiversity(2022)对生物多样性指标的评估。此外,MSCI主要关注企业的直接经营活动,尤其是土地利用,而CBF通过生命周期评价(life cycle assessment)考虑产品生产全过程中潜在的环境影响,包括从原材料供应到产品生命周期结束的全部或部分生产阶段。
(二)CBF与Refinitiv生物多样性影响减少指标的比较
Refinitiv提供的生物多样性影响减少指标(biodiversity impact reduction indicator)是一个虚拟变量,用于识别企业是否披露其对生物多样性的影响,或是否披露减少这种影响的相关活动。文章发现,该指标与ln(CBF)的相关系数为0.31,表明生物多样性足迹较大的企业往往披露更多与生物多样性有关的信息。然而,根据补充材料表A17及图A3,尽管披露相关信息的企业通常具有较大的CBF,但许多未披露相关信息的企业,其CBF也显著高于部分披露企业。因此,企业是否披露生物多样性相关信息,与其实际生物多样性足迹并不完全一致。
(三)使用MSCI指标替代CBF的实证检验
在比较两种商业数据供应商的指标后,文章进一步使用MSCI评分替代CBF,重新检验主要研究结果显示,在《昆明宣言》之后,MSCI评分与股票收益呈显著正相关,而在宣言之前,两者之间不存在显著关系。作者进一步指出,使用MSCI指标后,《昆明宣言》之后的结果较为显著,以至于在全样本中,MSCI评分与股票收益之间也呈现显著正相关关系。PanelB的事件研究结果则显示,在《昆明宣言》发布前后,MSCI评分高于样本中位数的企业出现了显著的负向股票价格反应。总体而言,使用MSCI评分替代CBF后,作者关于《昆明宣言》前后生物多样性相关指标与股票收益之间关系变化的主要发现仍然成立。
九、结论
文章指出,生物多样性丧失与气候变化是当今面临的两大危机,尽管二者相互关联,但保护生物多样性的行动可能与应对气候变化的措施发生冲突,例如,生产可再生能源设备和电动汽车所需的锂、钴、镁和镍等矿产的开采,也可能对生物多样性及依赖生物多样性生存的人类社区造成严重影响,因此有必要单独研究金融活动在生物多样性丧失中的作用。本文通过构建企业生物多样性足迹(CBF)指标,并考察投资者是否对其进行定价,为理解金融与生物多样性之间的关系提供了初步证据。基于大规模国际股票样本,文章发现,在整个样本期内,投资者平均而言尚未对企业的生物多样性影响进行定价;但这一情况在发生变化,《昆明宣言》通过及自然相关财务信息披露工作组(TNFD)启动后的数月内,出现了生物多样性足迹溢价,同时,高CBF企业在这两个事件发生后的数日内均出现负向股价反应。总体而言,研究结果表明,面对未来生物多样性监管的不确定性,投资者已经开始要求相应的风险溢价。
作者:
常子恺 中央财经大学金融学院博士研究生
指导老师:
王 遥 中央财经大学绿色金融国际研究院院长