2024 年 11 月,由中国、欧盟和新加坡共同编制的IPSF《多边可持续金融共同分类目录》(Multi-jurisdiction Common Ground Taxonomy,以下简称“共同分类目录”或 M-CGT)在 COP29期间正式发布。共同分类目录为跨境市场识别绿色活动提供了比较基础,其作用需要通过项目验证和信息使用进一步落实。具体活动是否达到相应标准,需要环境数据披露、外部评审和持续监督提供支持;经过验证的信息能否影响融资条件、资产价格和产品需求,还取决于投资者和购买方如何将其纳入决策。本文据此分析绿色信息从分类、验证到市场应用的传导机制,讨论共同分类目录在企业“漂绿”识别中的作用及其边界。
一、企业绿色声明面临市场识别难题
企业绿色声明与实际环境表现之间的偏离,是市场识别“漂绿”的核心问题。企业通过可持续发展报告、绿色融资文件、产品标签和环境承诺传递绿色信息,其中既可能出现虚假声明,也可能利用真实的局部信息,通过遗漏重要条件或扩大声明范围,形成超出证据支持程度的绿色形象。因此,漂绿识别需要同时考察声明内容、证据依据及适用范围,判断企业的对外表述是否准确反映其环境表现。
环境声明中的证据缺口增加了市场核验的难度。欧盟委员会的调查显示,相关样本中约53%的环境声明存在表述模糊、误导或缺乏依据等问题,约40%的声明缺少支持性证据。当“绿色”“环保”“低碳”等表述缺乏明确的评价对象、适用标准和数据依据时,投资者和消费者便难以判断其具体对应何种环境改善。
从信号理论来看,缺少证据和监督支持的绿色声明可能出现“信号失效”,即声明难以帮助市场区分环境表现不同的企业。有效信号需要通过不同主体面临的成本或收益差异,形成可识别的区分。企业降低排放、调整能源结构和改善供应链管理需要持续投入,发布概括性绿色表述则相对容易。当声明缺少证据要求和监督约束时,缺乏实质改善的企业也能以较低成本使用相似表述,削弱真实投入的辨识度。因此,绿色声明需要与实际表现建立可核验的联系,才能成为可信信号。
信息不对称还使企业能够通过选择性披露影响市场判断。企业掌握内部环境信息,投资者和消费者则主要依赖公开披露。企业可能突出积极表现、隐去重要负面信息,使真实的局部信息形成误导性的整体印象。外部审查有助于发现被遗漏的重要信息,对披露质量的评价应同时关注准确性、完整性及声明范围。
跨境市场中的标准差异进一步增加了识别难度。不同经济体对活动范围、技术门槛和环境目标的规定存在差异,同一项目可能获得不同评价。市场主体需要先厘清评价依据,再结合具体证据判断声明是否成立。共同分类目录提供的标准比较,为区分认定条件差异与企业信息失实提供了参照。
二、共同分类目录提升绿色信息的可比性
共同分类目录通过建立不同绿色分类体系之间的对应关系,为跨境市场识别绿色活动提供共同参照。M-CGT对中国、欧盟和新加坡分类体系中的8个重点行业、110项活动进行分析和映射。M-CGT属于对既有分类体系的技术比较,供企业、金融机构、投资者和评审机构参考,具体应用仍需遵循相应市场的规则。
这种比较将分散于不同体系中的要求转化为可以对照的判断依据。对于评价指标相同或能够对应的活动,共同分类目录比较技术条件的严格程度;对于采用不同指标或依赖当地标准的活动,则分析其要求的共同部分及差异。企业据此解释项目在不同体系下的认定依据,投资者也能够识别评价结果的差异来自何处。其所促进的“互操作性”,体现为不同体系保留自身规则,同时通过明确的对应关系实现信息对照和应用衔接,有助于减少跨境融资中重复理解标准、解释绿色属性的成本。
共同分类目录对漂绿识别的作用,主要体现为明确声明所依据的标准及其适用范围。企业声称某项活动符合绿色要求时,需要说明采用的分类体系、对应的活动类别和具体技术条件。投资者和评审机构可利用目录的映射关系,检查企业是否混用了不同体系的要求,或将部分条件符合扩大表述为全面符合。
共同分类目录的比较范围也限定了企业能够据此作出的声明。2024年M-CGT主要覆盖气候变化减缓目标及相关技术筛选标准,未将欧盟分类体系中涉及其他环境目标保护的“不造成重大损害”要求,以及涉及人权和劳工等事项的最低保障要求纳入比较范围。企业援引目录说明项目绿色属性时,应明确其所对应的活动和技术条件;对于其他环境影响及目标市场的完整合规要求,仍需另行评价。
绿色债券为共同分类目录的应用提供了具体场景。国际资本市场协会《绿色债券原则》将募集资金用途、项目评估与遴选、募集资金管理和报告列为四项核心要素,并建议开展外部评审,为发行人说明绿色项目及其资金使用提供了披露框架。发行人进一步声明项目符合共同分类目录时,需要提供与相关技术条件对应的环境数据及核验材料。投资者据此比较认定要求,再检查项目是否实际达标。在这一过程中,共同分类目录帮助各方厘清评价依据,绿色债券的披露和管理安排则为具体核验提供支持。
三、绿色信息进入融资和消费决策
经核验的绿色信息为投资者配置资金和购买方选择产品提供依据,其市场作用需要通过融资与交易安排的具体变化加以判断。在融资市场,投资者对环境承诺的认可可能体现为持股变化、债券需求或发行定价;在产品市场,采购方和消费者则通过供应商筛选、订单安排和购买选择回应环境表现。这些变化决定了企业的绿色投入能够获得何种市场回报。
绿色债券研究为理解环境承诺如何进入投资决策提供了经验依据。现有研究主要考察绿色标签及认证安排的市场反应,共同分类目录的具体效果还需结合其应用情况进一步检验。相关研究发现,企业绿色债券发行公告总体上获得积极的股票市场反应,第三方认证债券的反应更为明显;发行企业后续还表现出环境绩效改善,以及长期投资者和绿色投资者持股增加等变化。这些结果支持绿色债券具有传递环境承诺信号的作用,表明验证支持是投资者评价绿色信息的重要条件。
绿色属性形成融资价格优势,需要投资者在风险与收益评价中给予相应权重。债券市场中的“绿色溢价”,通常表现为其他条件相近时,投资者愿意为绿色债券支付更高价格、接受更低收益率;这一偏好体现于发行定价时,可能降低企业融资成本。美国市政债券市场的研究发现,绿色与普通债券的收益率差异在很大程度上与信用质量等基本特征有关,绿色标签的定价表现也随样本时期变化。对同一发行人、同日发行且信用支持相同、期限相近的债券进行配对后,另有研究未发现具有经济意义的绿色定价优势。因此,发行公告获得积极反应与债券融资成本下降需要分别检验,融资效果的评价也应同时关注投资者范围、融资可得性和价格变化。
产品市场中的绿色信息,需要以明确的声明范围和证据依据支持购买判断。欧盟《赋能消费者绿色转型指令》(Directive (EU) 2024/825)针对缺乏规定依据的泛化环境声明、以局部属性概括整体表现,以及既非基于认证体系也非由公共机构设立的可持续标签等情形加强约束。德国、丹麦等成员国已公布相关转化措施,欧盟委员会也通过实施问答和执法协调细化适用要求,相关措施按规定自2026年9月起适用。这些安排主要改善购买决策的信息条件。绿色属性能否进一步影响订单、需求和售价,还取决于采购标准、产品性能、价格及购买方的支付意愿。
绿色信息在融资市场与产品市场中的应用,因评价对象和决策需求不同而呈现差异。表1从信息使用主体、核验依据、决策环节及效应形成条件等方面,归纳两类市场的应用机制。
表1:绿色信息在融资市场与产品市场中的应用机制及作用边界
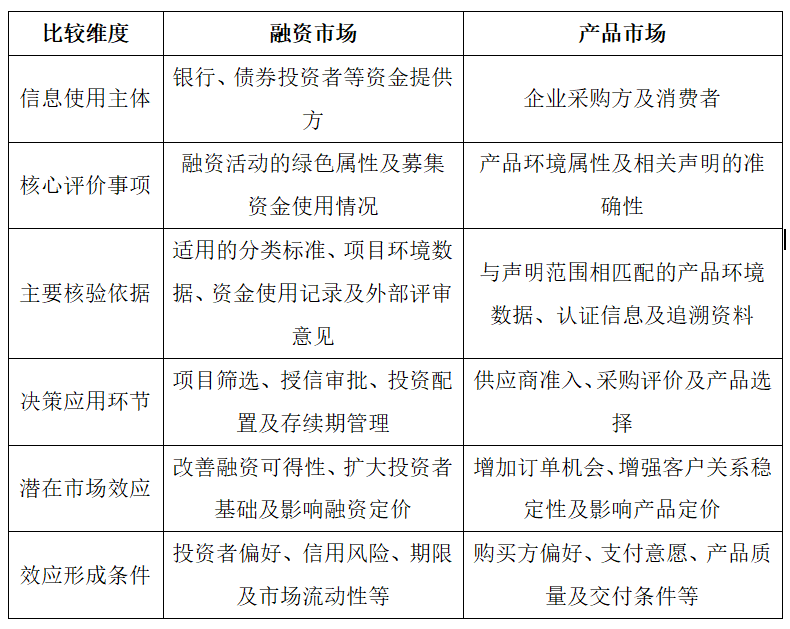
资料来源:作者根据M-CGT、《绿色债券原则》、绿色债券相关实证研究及欧盟消费者保护规则归纳整理。
两类市场之间的信息衔接,需要明确项目环境绩效与产品环境属性的对应关系。同一项环境改善用于融资披露和产品声明时,应分别说明评价对象、核算边界和统计期间。例如,生产线节能改造的数据可以支持融资项目评价;用于说明某款产品的碳足迹下降时,还需解释相关节能效果在不同产品之间的分配方法。明确这种对应关系,有助于防止企业将项目层面的绿色认定扩大为对全部产品的背书。绿色信息能否进一步形成市场回报,则需要通过实际融资、采购和消费行为加以检验。
四、推动分类、验证与市场应用进一步衔接
共同分类目录为跨境绿色信息的比较提供了基础,其应用效果还取决于证据质量、业务衔接和后续监督。结合前文分析,下一步可在现有标准合作、企业披露和金融贸易实践的基础上,重点推进以下三方面工作。
第一,完善共同分类目录的应用支持,降低跨境标准对接成本。标准制定部门和金融监管部门可结合企业、金融机构的实际需求,进一步明确目录在项目认定、信息披露和外部评审中的使用方式,通过应用指引和典型案例说明不同体系的共同条件、主要差异及补充评价要求。对跨境业务中反复出现的认定问题,可依托现有国际合作平台开展技术交流,推动目录更新与市场反馈相衔接,提高标准比较结果在具体业务中的可用性。
第二,加强绿色声明的证据支撑,促进披露与核验有效衔接。企业可依托现有环境管理和信息披露体系,将绿色声明与项目数据、产品信息及业务记录相联系,重点完善关键指标的核算依据和重要变化的更新机制。第三方评审机构可围绕影响认定结果的核心条件开展核验,清晰说明评审范围、证据限制和后续跟踪事项。对于适用条件一致的资料,可探索在融资、采购和持续披露中的合理复用,减少重复报送,并提高不同用途信息的一致性。
第三,深化绿色信息的业务应用,形成与实际环境改善相联系的市场激励。金融机构和采购企业可结合具体业务,探索将经核验的环境表现纳入融资评价、供应商准入和采购安排,并明确相关支持条件及履约要求。对融资优惠、采购优先和长期合作等安排,应结合风险收益、产品质量和交易成本评估其可行性,通过持续跟踪了解企业环境表现与交易结果的变化。对关键指标变化或声明依据不足的情形,可在合同中约定补充核验、信息更正及支持条件调整的处理方式,使绿色要求落实到后续业务管理之中。
共同分类目录的应用,需要标准制定部门、企业、评审机构及市场参与方共同推进。通过明确评价依据、提高证据质量并加强履约跟踪,能够逐步压缩失实和夸大声明的空间,增强真实环境改善的市场辨识度。在此基础上,将可信绿色信息与融资和采购机会相联系,有助于为企业持续开展绿色转型提供更明确的市场预期。
参考文献
[1]李大元, 贾晓琳, 辛琳娜. 企业漂绿行为研究述评与展望[J]. 外国经济与管理, 2015, 37(12): 86–96.
[2]Delmas, M. A., & Burbano, V. C. (2011). The drivers of greenwashing. California management review, 54(1), 64-87. https://journals.sagepub.com/doi/abs/10.1525/cmr.2011.54.1.64
[3]Lyon, T. P., & Maxwell, J. W. (2011). Greenwash: Corporate environmental disclosure under threat of audit. Journal of Economics & Management Strategy, 20(1), 3–41. https://doi.org/10.1111/j.1530-9134.2010.00282.x
[4]European Commission. Green claims. https://environment.ec.europa.eu/topics/circular-economy-topics/green-claims_en
[5]Spence, M. (1978). Job market signaling. In Uncertainty in economics (pp. 281-306). Academic.Press. https://www.sciencedirect.com/science/chapter/edited-volume/pii/B9780122148507500255
[6]International Platform on Sustainable Finance. (2024). Multi-jurisdiction common ground taxonomy: Activity tables. European Commission. Official MCGT 2024 page
[7]International Capital Market Association. (2025). Green bond principles: Voluntary process guidelines for issuing green. bonds.https://www.icmagroup.org/assets/documents/Sustainable-finance/2025-updates/Green-Bond-Principles-GBP-June-2025.pdf
[8]Flammer, C. (2021). Corporate green bonds. Journal of financial economics, 142(2), 499-516. https://www.sciencedirect.com/science/article/pii/S0304405X21000337
[9]Karpf, A., & Mandel, A. (2018). The changing value of the ‘green’ label on the US municipal bond market. Nature Climate Change, 8, 161–165. https://doi.org/10.1038/s41558-017-0062-0
[10]Larcker D F, Watts E M. (2020). Where’s the greenium?. Journal of Accounting and Economics. 69(2–3): 1013. https://edwardmwatts.com/publication/larcker_watts_2020_jae/
[11]U.S. Securities And Exchange Commission. (2023).Deutsche Bank Subsidiary Dws To Pay $25 Million For Anti-Money Laundering Violations And Misstatements Regarding ESG Investments. https://www.sec.gov/newsroom/press-releases/2023-194
[12]European Parliament, & Council of the European Union. (2024). https://data.europa.eu/eli/dir/2024/825/oj
[13]European Commission. Directive (EU) 2024/825 of the European Parliament and of the Council of 28 February 2024 amending Directives 2005/29/EC and 2011/83/EU as regards empowering consumers for the green transition through better protection against unfair practices and through better information. https://eur-lex.europa.eu/legal-content/EN/NIM/?uri=CELEX:32024L0825&utm_source=chatgpt.com
[14]李政浩, & 袁啸昆. (2024年7月9日). 欧盟禁止“漂绿”新规及对我国企业出海经营的启示. 金杜律师事务所. https://www.kwm.com/cn/zh/insights/latest-thinking/eu-new-rules-to-ban-greenwashing-and-impacts-for-chinese-enterprises-going-overseas.html
相关文章:
IIGF观点 | 王遥、周正韵等:“十五五”商业银行发展绿色贸易金融的建议
IIGF观点 | 杨雨菲、周正韵:2025年英国绿色金融制度与市场进展
IIGF观点 | 周正韵:全球贸易规则变化下的中国自贸协定布局——从市场开放到供应链治理
IIGF观点 | 周正韵:从对外贸易法修订看绿色贸易的制度化路径——兼论关键矿产贸易的可持续挑战
作者:
王悦然 中央财经大学绿色金融国际研究院科研助理
周正韵 中央财经大学绿色金融国际研究院研究员
引用格式
王悦然、周正韵,2026.共同分类目录、绿色声明与市场定价——企业“漂绿”的识别机制及其边界[EB/OL]. 中央财经大学绿色金融国际研究院,2026-09-21 [2026-09-21].