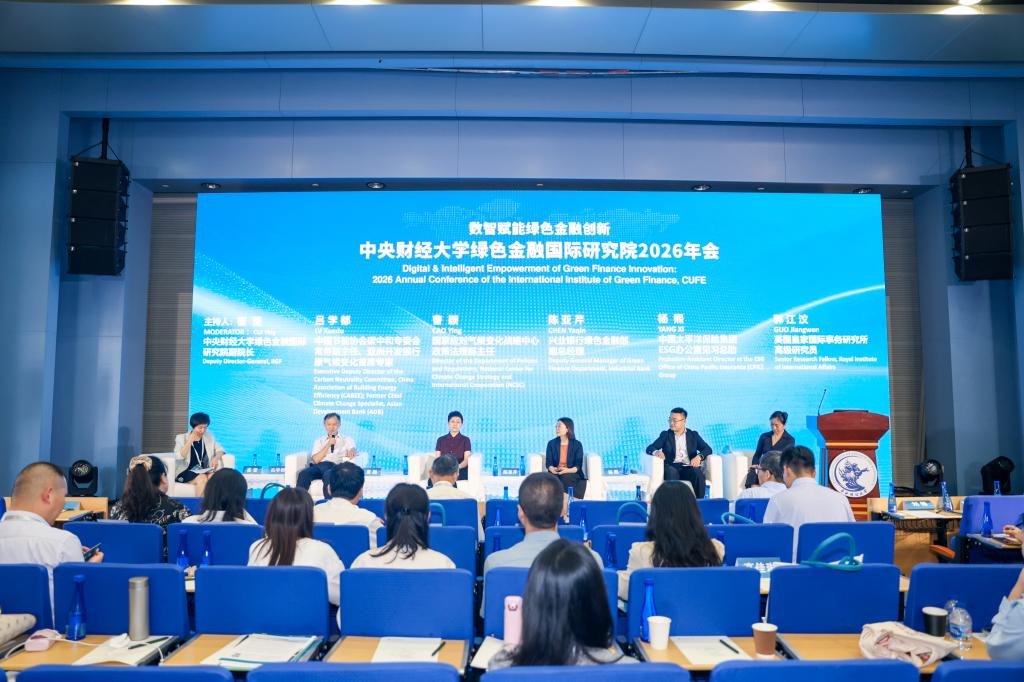
9月12日,中央财经大学绿色金融国际研究院(简称“中财大绿金院”)2026年会在北京举办,期间举行了主题为“化危为机:气候风险治理与韧性金融体系构建”的圆桌论坛。中国节能协会碳中和专委会常务副主任、亚洲开发银行原气候变化首席专家吕学都、国家应对气候变化战略研究和国际合作中心政策法规部主任曹颖、兴业银行绿色金融部副总经理陈亚芹、中国太平洋保险集团ESG办公室见习总助杨熙、英国皇家国际事务研究所高级研究员郭江汶参与论坛讨论。中财大绿金院副院长崔莹主持本场论坛。以下为部分论坛实录。
崔莹:从气候风险紧迫性出发,共议韧性金融体系构建之道
欢迎各位嘉宾莅临本场论坛。近年来,全球极端天气气候事件频发,从喜马拉雅冰湖溃决对尼泊尔及我国西藏吉隆口岸的冲击,到多地洪涝灾害的严峻考验,气候风险已从“温水煮青蛙”的远期隐忧变为迫在眉睫的现实挑战,如何有效治理气候风险、构建具备抗风险能力的韧性金融体系,意义重大而紧迫。今天有幸邀请到来自国际组织、政策研究机构、商业银行、保险机构及国际智库的多位专家,希望各位从各自领域出发,主要围绕两个方面展开对话:一是谈谈当前我们对气候风险的认识最需要发生怎样的转变,在风险识别、评估与适应项目开发中最需要补齐的短板是什么;二是从政府、金融机构、企业以及国际协作的多元视角出发,如何推进气候风险治理与韧性金融体系建设,包括气候风险压力测试结果如何转化为业务决策、保险如何从灾后赔付向风险减量延伸、以及跨部门协同与混合融资的可行路径。
吕学都:气候风险已迫在眉睫,数据与协同是治理关键短板
吕学都指出,当前社会对气候风险的认知亟需实现两大转变。第一,气候物理风险已从“遥远的未来”变为“迫在眉睫的现实”。《巴黎协定》提出的1.5度至2度温升目标正在加速逼近,曾经“百年一遇”的极端天气气候事件已演变为“每年一遇”的常态,如近期喜马拉雅冰湖溃决对尼泊尔及我国西藏吉隆口岸造成的冲击,以及江西等地的洪涝灾害,均直接对金融系统构成实质性威胁。第二,全球气候资金配置严重失衡,减排领域资金占比高达60%至70%,而用于降低物理风险的适应资金仅占30%至40%,部分极端情形下减排资金占比甚至达到90%,这一结构性偏差亟需纠正。
在风险治理层面,吕学都认为最大的短板在于数据共享与部门协同。气象、水文、地质等部门掌握大量气候相关数据,但这些数据如何有效共享并被金融系统利用,目前仍存在显著障碍。同时,物理风险、转型风险与金融风险之间的联动存在巨大鸿沟,各部门“各管各的”,缺乏有机整合协调机制。若能在国家层面建立物理风险、转型风险与金融风险的有机协调对接机制,将可在全社会层面大幅降低灾害风险。
关于促进协同的路径,吕学都提出需从两个层面着力:一是制度性协调,政府层面应建立跨部门协调制度,为后续项目实施提供制度保障;二是项目层级协调,每个具体项目均由政府牵头,在制度指导下推进实施。他以混合融资为例,描绘了多方协同的理想模式:政府以公共资金兜底确立项目意志,开发性金融机构(如亚行、世行)通过深入细致的风险调研与管控将项目风险降至最低,保险公司在此基础上提供风险转移保障,商业银行则在风险可控的前提下投入大规模商业资金,各方各司其职、协同发力,共同推进大型气候风险治理项目落地。
陈亚芹:气候压测是宏观前瞻工具,混合融资提升适应项目可融资性
陈亚芹认为,气候风险压力测试应定位为偏宏观、中长期的风险管理工具。短期内要求其非常精准地量化损失尚不现实,但它确实可以为授信审批、产品定价和资产配置提供有价值的决策参考,将其单独列为硬性控制指标目前条件尚不成熟。
陈亚芹总结了气候压力测试对银行风险管理的三大价值。第一,识别风险敞口结构。通过设定碳价上升、能耗约束、政策限排等转型场景以及极端天气等物理风险场景,可将表内外资产按行业、区域、风险类型进行分类,测算不同场景下违约概率的变化趋势。兴业银行已开展沿海地区、主要流域、抵质押不动产及高耗能制造业等领域的物理风险测试,可识别出高脆弱性行业与区域,但难以精确到具体客户或项目。第二,对传统风险管理工具形成互补。传统信贷模型基于历史数据,而气候压测工具具备前瞻性情景推演能力,可对中长期气候风险进行提前识别与预警。第三,倒逼银行内部治理与数据底座建设,提升风控、业务、投行、资管等部门对气候风险的统一认知。
在压测结果的业务应用方面,陈亚芹介绍了兴业银行的实践:在资产配置端,对重点转型行业实施差异化行业限额管控,对受限行业中的绿色和转型业务实行单独审核评估并放开额度权限;在物理风险领域,对洪涝灾害频发、海平面上升影响较大的区域,适当调整押品抵质押率;在审批层面,对高碳客户在尽调、财务审核、物理风险评估等环节增设额外要求,以白名单、一票否决等手段将压测结论内嵌于业务流程。
关于提升气候适应项目可融资性,陈亚芹提出“组合拳”思路:一是风险分担,通过财政资金或风险分担池等机制分散项目风险;二是风险转移,利用保险等金融工具在不同金融设施间分散风险;三是价值量化,将适应项目的额外社会效益量化、价值化,提高项目收益水平;四是混合融资,将公共资金、商业资金、不同主体的信用与风险承担能力组合在一起,形成“资金+信用+风险”的综合混合;五是低成本资金精准支持,借鉴碳减排支持工具模式,以“宁让收益、不让风险”的原则覆盖项目风险。她同时呼吁,数据应成为国家级基础设施,由公共平台统一管理,以保障数据质量与可比性。
杨熙:保险从灾后赔付向风险减量延伸,快速赔付是金融韧性关键环节
杨熙指出,在所有金融工具中,保险是直面气候风险最直接的工具——一旦灾害发生,保险业需要真金白银进行赔付。随着气候变化加剧,气候灾害的发生频率与严重程度均呈上升趋势,保险业承压日益加重,正从传统的灾后赔付向覆盖事前风险查勘、事中风险监测的全链条风险减量体系转型。
杨熙介绍了中国太保在风险减量方面的实践。在事前环节,太保建立了“风险雷达”系统,叠加洪涝、台风等气象数据,与保前查勘及承保系统关联,可对保险标的面临的气候灾害风险进行量化评估;同时配备电力、能源、石油等领域的专业队伍,在承保时为客户提供防洪、防火等专业风险建议。在事中环节,太保部署了“火精灵”“水精灵”等物联网设备,对工厂、仓储场所的火灾与水淹风险进行实时监测。典型案例包括:苏州梅花台风来临前,太保向易受水淹企业提供一对一风险提示并协助转移物资,有效避免了大量财产损失;云南多地通过保险公司、政府、气象部门三方联动,在冰雹云形成时发射防雹火箭,显著降低了烟叶等高价值经济作物的损害。
杨熙坦言,风险减量工作面临两大障碍。一是成本与效果的错配:风险雷达系统、专业队伍等体系建设需要大量成本投入,但单个保单(如一亩地、一个小工厂)的保费收入难以支撑体系建设费用,成本责任如何界定尚不清晰。二是风险减量效果的评价困难:灾害是否发生、发生后是否造成承保财产损失,存在多重转化环节;若实施了减量措施但灾害最终未发生,则难以证明减量行为的价值,内部成本摊销与客户沟通均面临挑战。
关于风险减量如何体现于保险定价,杨熙从两个层次进行了说明。第一,费率调整因子层面:处于低风险地区或已采取风险减量措施(如通风、防火设施)的标的,在同等条件下可享受保费优惠。第二,定价逻辑改变层面:若风险减量措施足够到位,可从根本上改变定价逻辑,例如广东露天花卉种植费率约为每年5%至6%,而采用钢结构大棚种植后费率降至2.5%,因为风险已从露天作物转移至大棚设施,且大棚内温湿度可控、抗风能力强。
杨熙也强调,保险的快速赔付本身就是金融体系气候韧性建设的关键环节。对于小微企业、农户等经营主体而言,灾害发生后财产受损可能导致无法继续生产,进而影响其贷款偿还与投资能力;保险的迅速赔付可帮助其尽快恢复再生产、发放员工工资,从而在整个金融体系中发挥稳定器作用。
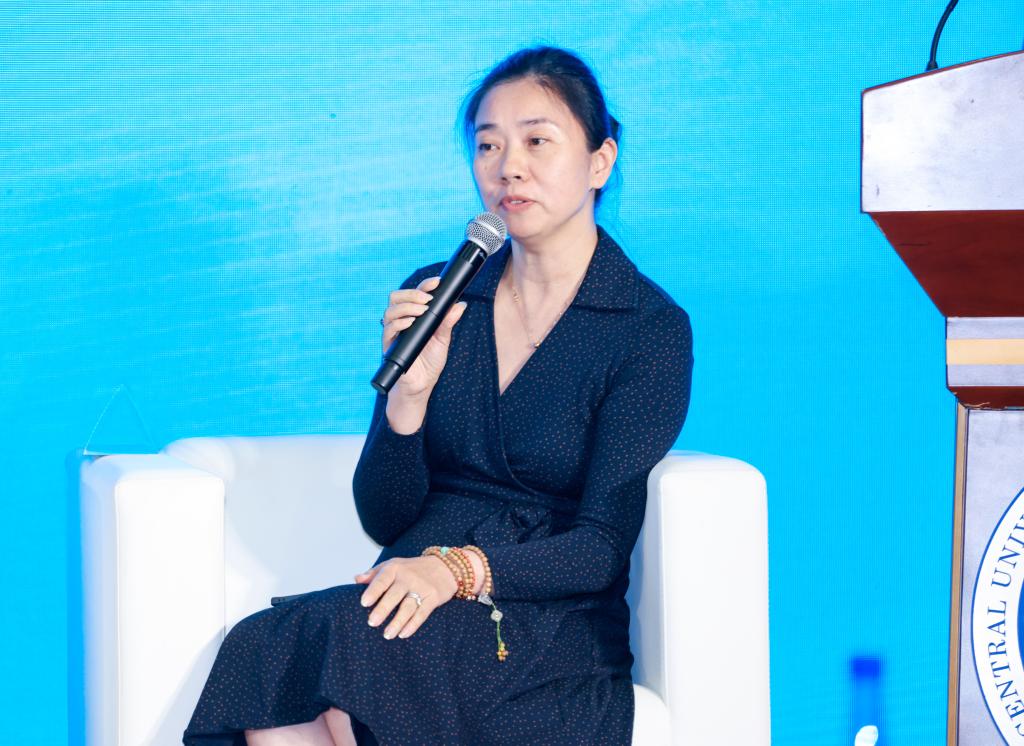
郭江汶:气候风险评估须从“粗浅”走向系统多维
郭江汶基于中英气候风险评估合作十多年的经验指出,当前气候风险评估工作需要进一步改进:一是提高数据精度,二是完善评估的维度,目前大量研究仍聚焦于极端天气事件带来的直接风险,而对系统性风险、间接风险以及通过比如供应链传导的跨区域、跨国家的级联风险关注不足。这一现状直接导致科学语言与规划决策语言难以有效对接。
郭江汶指出,如果跳过精细化的风险评估直接去搞气候适应,很容易导致资源错配,甚至造成“适应不良”,并详细介绍了英国的经验。英国以2008年《气候变化法案》为立法基础,建立了以五年为周期的气候风险评估机制,核心在于“政策闭环”和“动态迭代”。英国将“国家气候风险评估—适应战略—行动方案—实施评估”形成了紧密关联的闭环。评估不是一次性做完了事,而是持续动态推进,并且直接作为国家适应战略和部门行动方案的依据。评估结论直接决定了战略规划的优先序。这种机制极大地提升了风险评估的战略地位。英国第四轮风险评估(CCRA4)计划于2027年发布,而2026年5月发布的《适应有方的英国》(《Well-Adapted UK》)报告,是气候变化委员会为第四轮评估提供的独立建议和证据支撑。
关于如何提升气候适应项目对社会资本的吸引力,郭江汶从非金融工具角度提出两点建议:第一,建立跨行业、跨部门的高效率协调机制。气候适应涉及气象、自然资源、农业、水利等十余个部门,建立多部门常态化的协调机制,让数据、标准和评估结果在各部门间真正流动起来。同时,需要将气候风险评估作为国土空间规划、重大项目可行性研究、环境影响评价的强制性前置条件,为金融提供高质量公共服务产品和安全网。
第二,大幅加强能力建设投资。气候风险评估需置于30年至50年甚至更长时间尺度,深入研究同一气候风险在不同地区的差异化影响、同一地区不同风险的叠加效应。同时,气候风险评估不能仅仅是自然科学家的任务。需要培养一批既懂气候科学,又懂空间规划、产业布局、社会治理的复合型评估团队。评估报告不应只谈灾害概率,还需要关注对国土空间安全、水资源安全、粮食安全乃至重大工程全生命周期的实际影响,为气候金融提供坚实的科学基础。
本场圆桌论坛中,五位嘉宾从国际经验、政策研究、银行实践、保险创新及开发性金融等多个视角,系统探讨了气候风险治理与韧性金融体系构建的核心议题。与会嘉宾形成以下共识:第一,气候物理风险已从远期威胁变为现实挑战,全社会认知亟需根本转变,气候资金配置应向适应与物理风险防控倾斜;第二,气候风险评估需从粗颗粒、单维度向精细化、多维度(含系统性风险、级联风险)升级,英国“评估—战略—行动—评估”闭环经验值得借鉴;第三,适应项目开发面临边界界定、影响测算、效益货币化三大堵点,需分阶段推进标准建设,政府强制性措施先行;第四,气候风险压力测试是宏观前瞻工具,其结果应内嵌于业务流程而非作为硬性指标,数据应成为国家级基础设施;第五,保险正从灾后赔付向风险减量延伸,成本与效果评价是主要障碍,快速赔付是金融韧性的关键支撑;第六,跨部门协同与混合融资是推进大型气候风险治理项目的核心路径,需建立制度性协调与项目层级协调双轮驱动机制。