原文标题:绿色金融发展的企业碳减排效应研究——基于企业绿色治理视角
原文作者:钱水土、刘弘宙、杨舒然
发表期刊:商业经济与管理
关键词:绿色金融;企业碳减排;绿色治理;绿色技术创新
一、问题的提出
中国二氧化碳排放量长期居世界前列,“双碳”目标下企业作为微观减排主体,其减排行为是推动经济绿色转型的关键。但受制于融资约束、技术瓶颈与绿色认知偏差,企业单靠自身难以完成大规模绿色转型,亟需金融体系引导资金向绿色低碳领域配置。绿色金融兼具金融资源配置与环境规制双重属性,借助市场化机制作用于企业融资成本与资本配置,影响企业绿色行为决策。
现有研究在宏观区域层面已证实绿色金融的碳减排效应,但微观层面多围绕“融资约束”单一渠道展开,从企业内部绿色治理视角切入的研究尚不多见。更重要的是,企业在减排路径上出现分化:部分企业靠短期压缩要素投入被动降碳,部分企业依托绿色技术创新长效降碳,还有企业可能通过"漂绿"套取绿色资金。绿色金融的减排效应究竟通过何种内部治理机制传导,高碳与低碳企业的减排路径是否存在差异,均有待识别。
本文以2010—2023年中国A股上市工业企业为样本,从企业绿色治理视角构建“金融资源绿色配置—内部绿色治理机制—碳减排效应”分析框架。边际贡献体现在三方面:一是构建“外部资源配置—内部治理转化”理论框架;二是基于行业分摊法测算企业层面碳排放强度,提供微观经验证据;三是从绿色投资效率、绿色技术创新、绿色代理成本、绿色治理绩效四个维度识别机制,并揭示高碳与低碳企业“双轨驱动”的差异化减排路径。
二、理论分析与研究假设
(一)绿色金融发展对企业碳减排的直接影响
绿色金融通过三重机制作用于企业减排:其一,设置环境准入门槛并提供差异化外源融资,引导资本向绿色低碳领域流动,在融资约束下促使企业增加绿色投资、压缩高碳项目;其二,发挥绿色信号传递作用,增强企业对绿色转型的响应,引导其加大绿色技术创新投入,降低单位产出碳排放;其三,通过强化环境信息披露与市场监督,提升企业环境风险管理水平,推动企业将减排目标嵌入战略与运营。据此提出假设H1:绿色金融发展具有显著的企业碳减排效应。
(二)绿色金融影响企业碳减排的作用机制
企业绿色治理是连接外部金融资源与内部行为决策的纽带。绿色金融主要通过四条渠道推动企业碳减排:第一,绿色投资效率。绿色金融借助可持续发展挂钩贷款、绿色信贷等工具,将资金成本与企业环境绩效挂钩,倒逼企业优化投资结构、减少低效率高碳投资,提升绿色投资效率。第二,绿色技术创新。绿色金融为绿色研发项目提供长期低成本资金,缓解创新融资约束,激励企业开展低碳技术研发与工艺改造。第三,绿色代理成本。绿色金融强化外部监督与信息披露要求,抑制管理层短视与在职消费,降低股东与管理层之间的代理成本。第四,绿色治理绩效。绿色金融将环境表现纳入授信评价,推动企业完善ESG治理结构、提升环境信息披露质量。据此提出假设H2a至H2d:绿色金融通过提升绿色投资效率、促进绿色技术创新、降低绿色代理成本、改善绿色治理绩效四条路径实现企业碳减排。
三、研究设计
(一)样本选择与数据来源
本文以2010—2023年中国A股上市工业企业为初始样本,按惯例剔除ST、*ST、金融类及关键变量缺失样本,最终获得3110家企业、25259个企业—年度观测值。企业财务数据来自CSMAR与Wind数据库,城市层面数据来自《中国城市统计年鉴》,碳排放数据基于IPCC排放因子法测算,绿色金融发展指数基于城市层面多源数据采用熵值法构建。为缓解异常值干扰,对所有连续变量在1%和99%分位进行缩尾处理。
(二)变量定义
1.被解释变量:企业碳排放强度(CCI)。借鉴已有做法,以单位营业收入对应的碳排放量测算企业碳排放强度。鉴于企业层面碳排放数据可得性受限,本文采用行业分摊法,根据企业营业成本在行业中的占比,以行业碳排放量为基准估算企业碳排放量。计算公式如下:

行业碳排放量依据《2006年IPCC国家温室气体清单指南》中的排放因子法进行测算,具体公式如下:
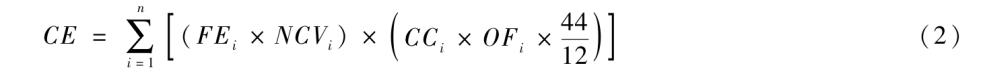
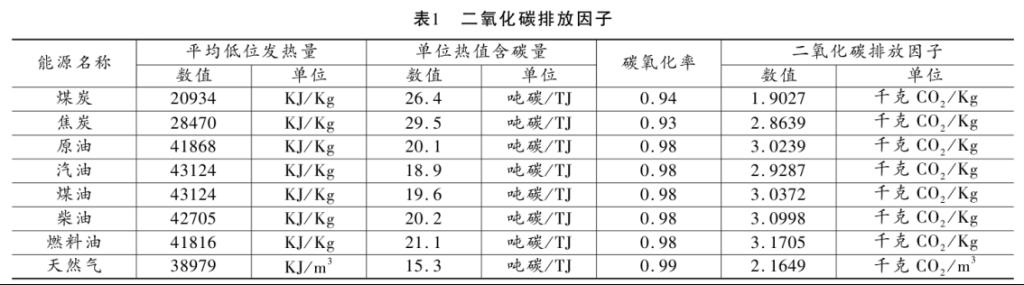
其中,CE为碳排放量,FEi为第i种能源消费量,NCVi为第i种能源低位发热值,CCi为第i种能源单位热值含碳量,OFi为碳氧化率,44/12为碳转化为二氧化碳的系数。前八种主要能源的二氧化碳排放因子见表1。
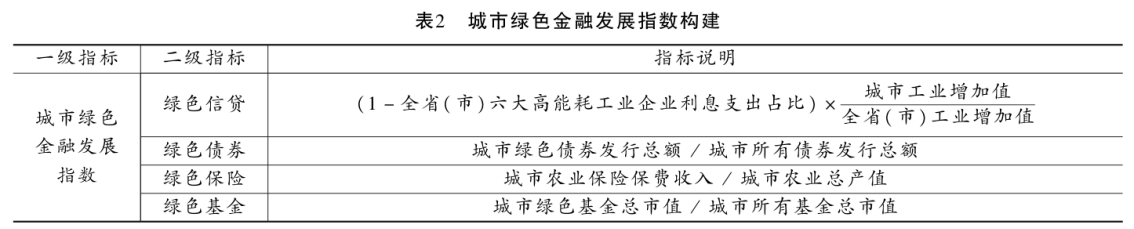
2.核心解释变量:绿色金融发展指数(GF)。本文从绿色信贷、绿色债券、绿色保险与绿色基金四个维度构建城市层面绿色金融发展指标体系,并采用熵值法进行综合测度,具体指标构建见表2。
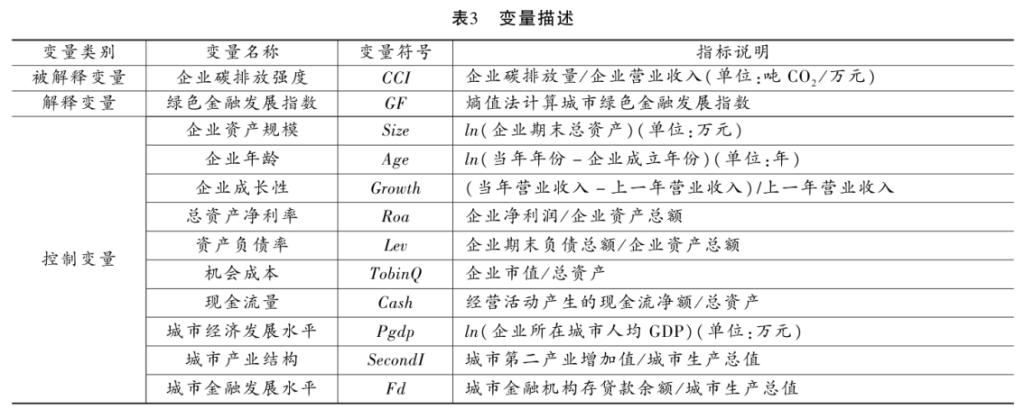
3.控制变量。企业层面控制变量包括:企业资产规模(Size)、企业年龄(Age)、企业成长性(Growth)、总资产净利率(Roa)、资产负债率(Lev)、机会成本(TobinQ)和现金流量(Cash);城市层面控制变量包括:城市经济发展水平(Pgdp)、城市产业结构(SecondI)和城市金融发展水平(Fd)。具体变量描述见表3。
(三)模型构建
基于前文理论分析,本文从微观企业层面实证检验绿色金融发展的碳减排效应,构建双向固定效应模型如下:
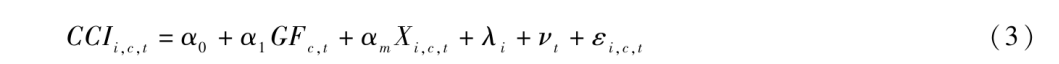
其中,CCIi,c,t表示位于c城市的i企业在第t年的碳排放强度,GFc,t表示c城市在第t年的绿色金融发展水平,Xi,c,t为控制变量集合,λi为企业固定效应,νt为年份固定效应,εi,c,t为随机扰动项。鉴于核心解释变量为城市层面,考虑到同一城市内企业可能受相同政策与地理环境影响而存在组内相关性,本文在城市层面进行聚类调整。
四、实证结果分析
(一)描述性统计
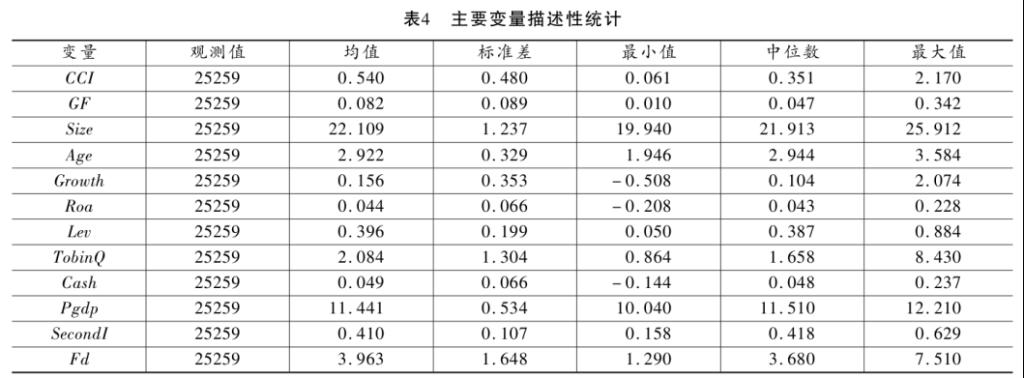
表4报告了主要变量的描述性统计。被解释变量企业碳排放强度(CCI)均值为0.540,标准差为0.480,最大值与最小值差异明显,表明不同企业间碳排放强度存在较大异质性。核心解释变量GF的均值与标准差显示城市间绿色金融发展水平不均衡,为识别其减排效应提供了截面变异。控制变量分布均处于合理区间。
(二)基准回归结果
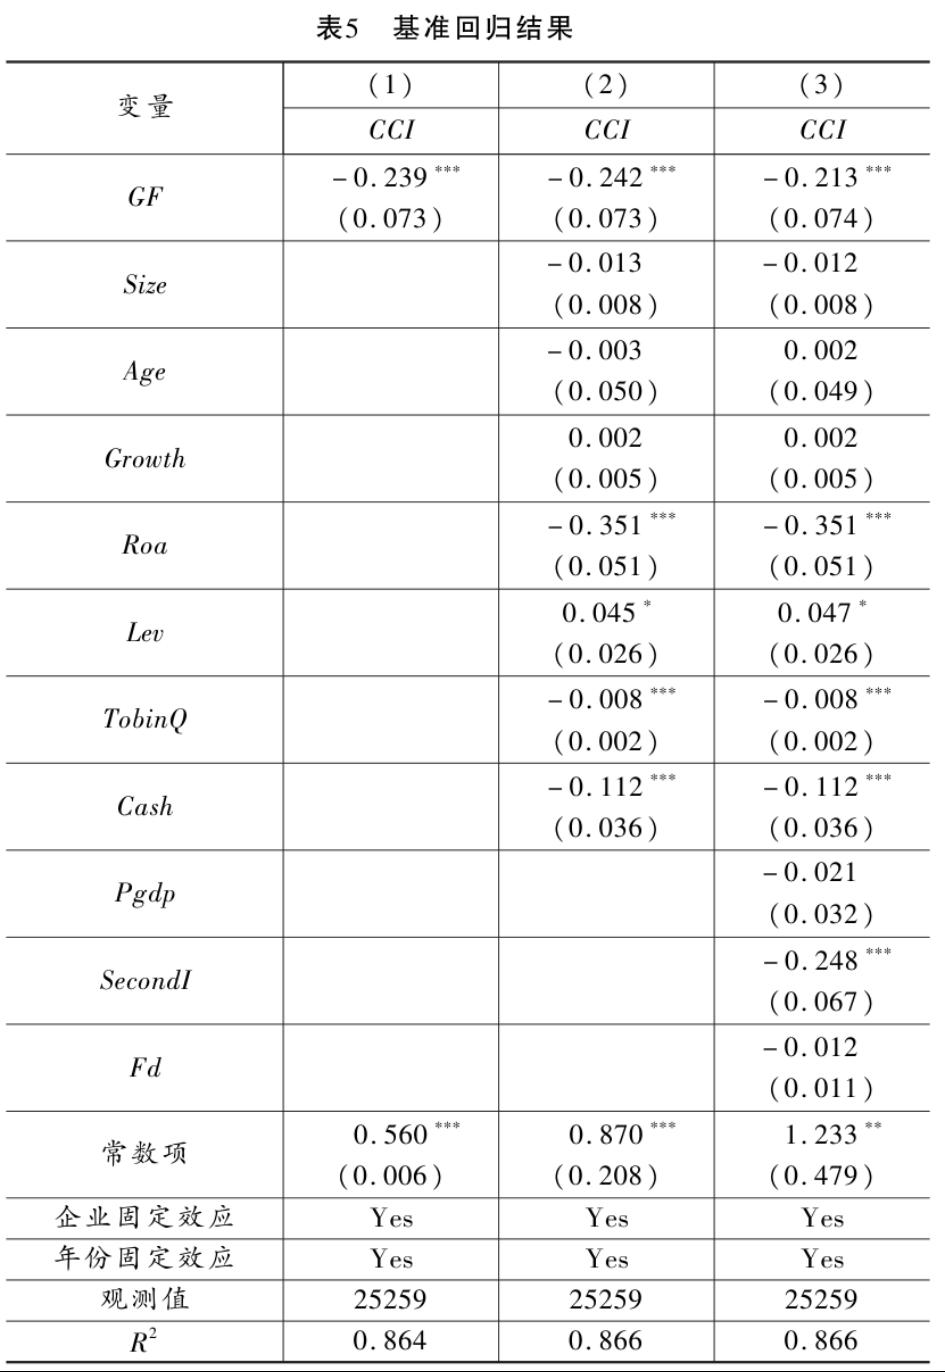
表5报告了绿色金融影响企业碳排放强度的基准回归结果。列(1)仅控制双向固定效应,GF系数为-0.239且在1%水平显著;列(2)加入企业层面控制变量,GF系数为-0.242;列(3)进一步加入城市层面控制变量,GF系数为-0.213且仍在1%水平显著为负。结果表明,城市绿色金融发展水平每提升一个单位,企业碳排放强度显著下降约0.213个单位,假设H1得到验证。控制变量方面,Roa、Lev、TobinQ、SecondI等系数符号与预期基本一致。
(三)内生性处理
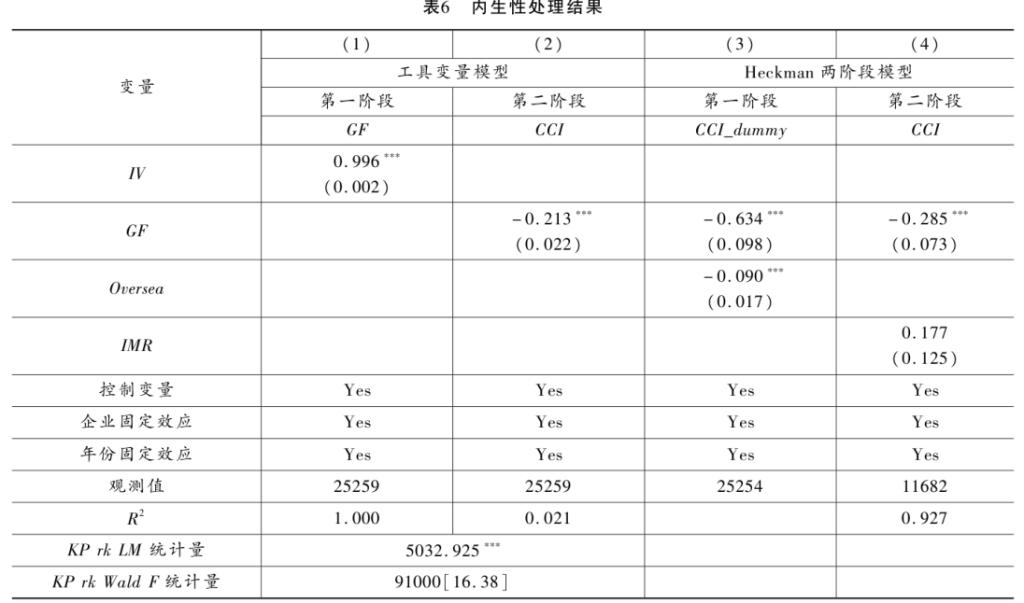
本文从两方面缓解内生性问题。一是遗漏变量敏感性分析,采用Oster(2019)方法计算的稳健性δ值为0.1696,说明观测变量与遗漏变量对系数的解释力之比远低于临界值,核心结论对遗漏变量并不敏感。二是工具变量法,选取同一省份内其他城市绿色金融发展水平均值作为GF的工具变量(IV),第一阶段IV系数为0.996且在1%水平显著,弱工具变量检验KP rk LM统计量为5032.925、KP rk Wald F统计量为91000[16.38],均远高于临界值;第二阶段GF系数为-0.213,与基准结果一致。此外,Heckman两阶段检验结果见表6第(3)(4)列,IMR系数不显著,表明样本选择偏差对基准结果影响有限,核心结论依然成立。
(四)稳健性检验
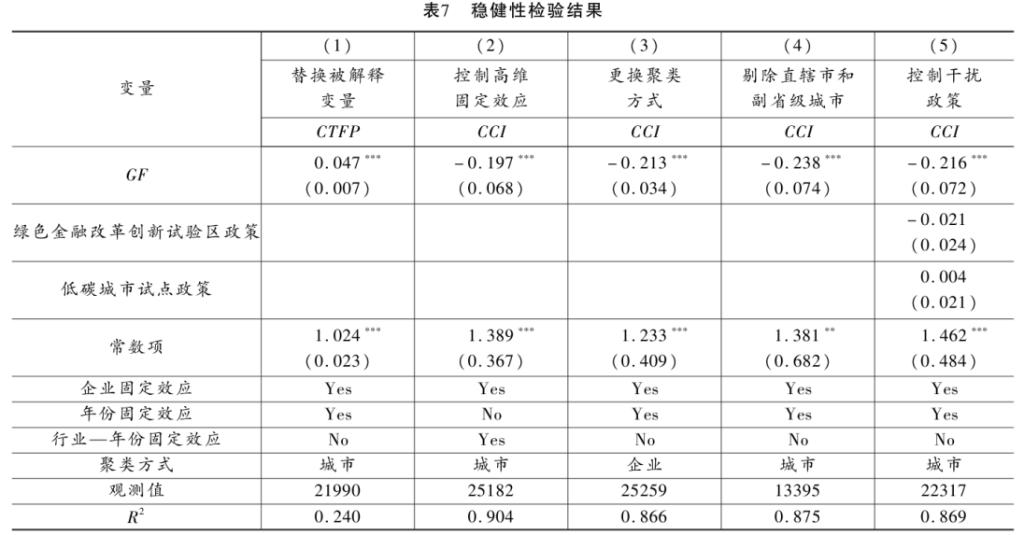
五项稳健性检验均支持基准结论:①替换被解释变量为超效率SBM-GML模型测算的企业碳全要素生产率(CTFP),GF系数为0.047且在1%水平显著为正,从减排增效角度印证结论;②进一步控制“行业—年份”交互固定效应,GF系数-0.197仍显著为负;③将标准误聚类层级由城市调整至企业,GF系数-0.213仍在1%水平显著;④剔除直辖市与副省级城市样本后GF系数-0.238仍显著;⑤同时控制绿色金融改革创新试验区与低碳城市试点两项同期政策虚拟变量后,GF系数-0.216仍显著为负,说明结论并非由相关政策冲击驱动。
五、进一步分析
(一)异质性分析
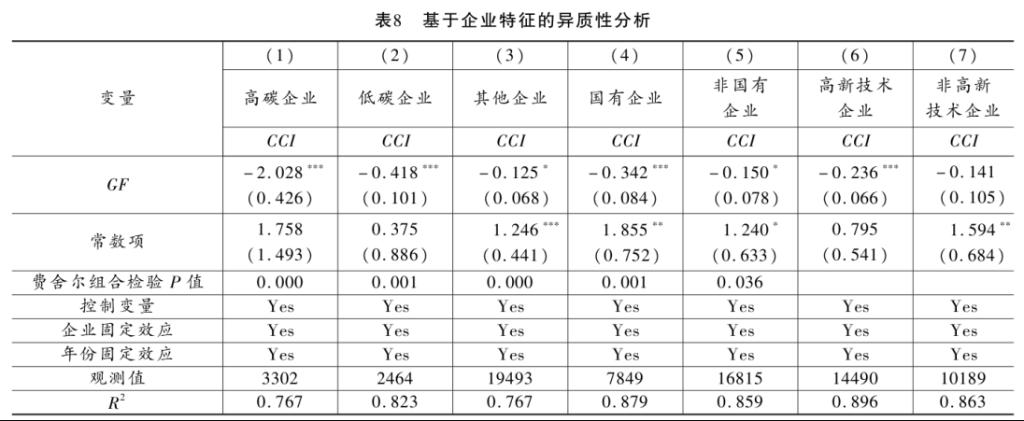
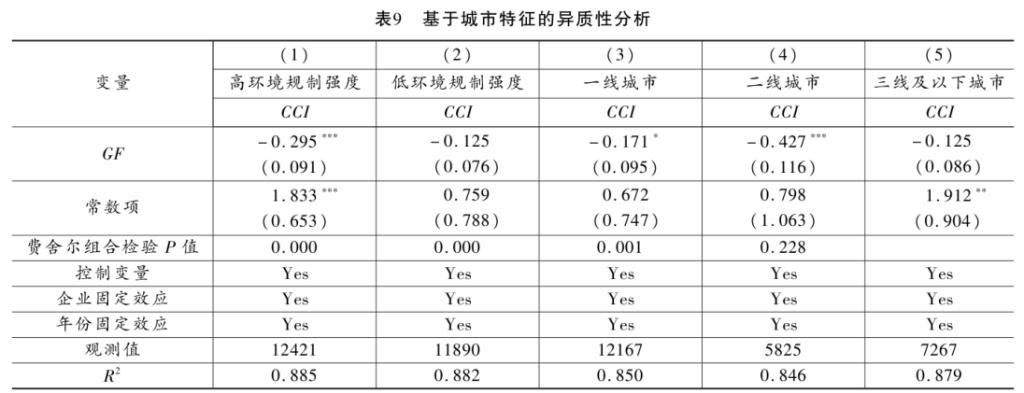
企业特征异质性结果(表8)显示:相对于低碳企业,绿色金融对高碳企业的减排效应更强(GF系数绝对值达2.028);国有企业效应强于非国有企业;高新技术企业效应强于非高新技术企业;位于环境规制强度较高城市的企业效应更强。城市特征异质性结果(表9)显示:二线城市的减排效应显著强于三线及以下城市,而一线城市与全国平均水平无显著差异,可能源于一线城市绿色金融发展已进入边际递减阶段。
(二)作用机制检验
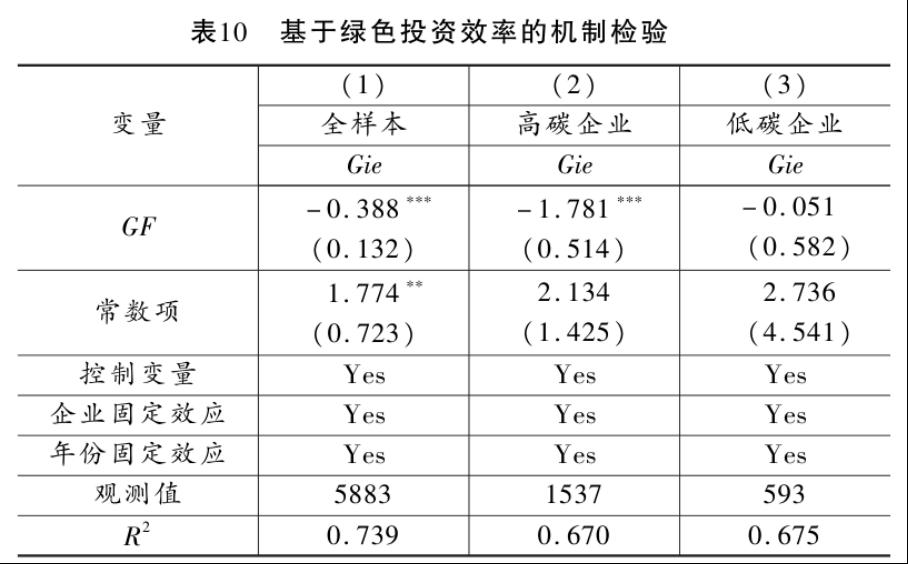
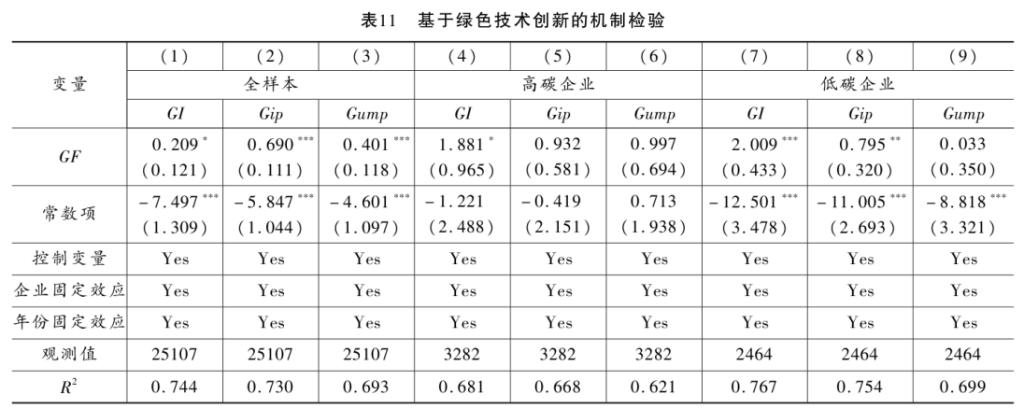
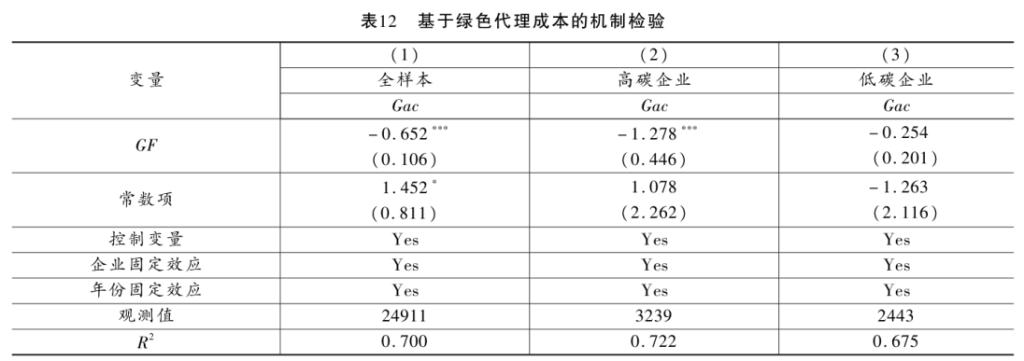
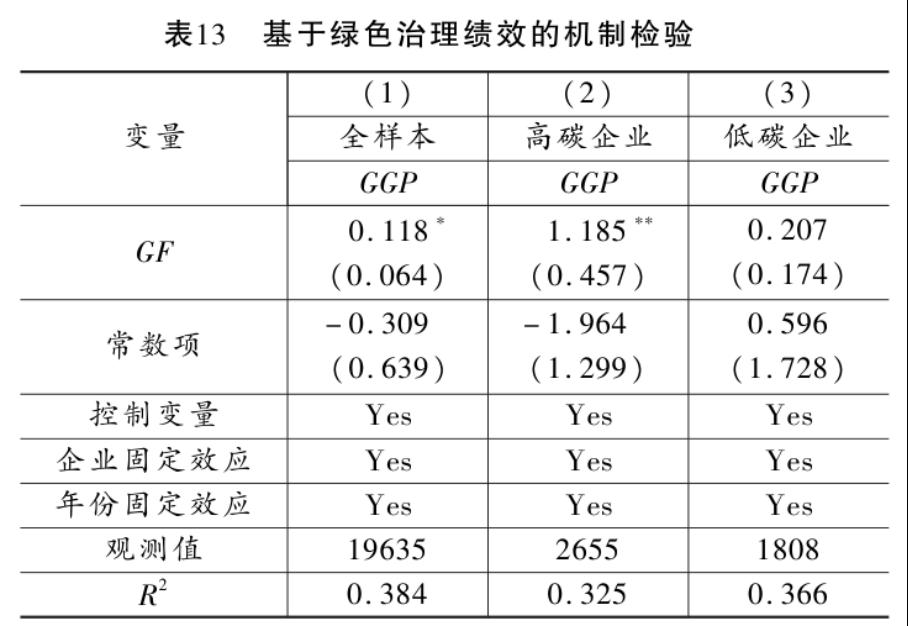
为验证H2a至H2d,本文分别以绿色投资效率、绿色技术创新、绿色代理成本和绿色治理绩效为机制变量进行检验。表10显示,GF显著提升绿色投资效率;表11显示,GF显著促进绿色技术创新(以绿色专利申请衡量);表12显示,GF显著降低绿色代理成本;表13显示,GF显著改善企业绿色治理绩效。四条机制均得到经验支持。进一步结合异质性发现:高碳企业主要通过资源配置优化和治理约束实现合规减排,而低碳企业则依靠实质性绿色技术创新发挥作用,呈现“双轨驱动”特征。
六、结论与建议
本文基于2010—2023年A股上市工业企业数据,实证检验绿色金融发展的企业碳减排效应及作用机制。研究发现:第一,绿色金融发展显著降低了企业碳排放强度,GF系数为-0.213,该效应在高碳企业、国有企业、高新技术企业及位于环境规制较强城市的企业中更为显著;第二,绿色金融并非仅通过缓解融资约束发挥作用,而是通过提高绿色投资效率、促进绿色技术创新、降低绿色代理成本、提升绿色治理绩效四条路径推动企业减排;第三,高碳与低碳企业呈现“双轨驱动”的差异化减排路径。
据此提出三点政策建议:第一,构建差异化绿色金融与转型金融支持体系,对高碳企业加强绿色金融与转型金融衔接,用好可持续发展挂钩贷款等工具,引导设备更新、工艺改造与能源结构调整;对低碳企业发挥绿色债券、绿色基金作用,加大对绿色技术研发与成果转化的支持。第二,强化绿色金融外部监督机制,将企业绿色治理绩效、环境信息披露质量与碳减排实践纳入授信评价,金融机构按治理水平配置资源,企业则完善ESG治理、降低绿色代理成本。第三,优化区域绿色金融发展环境,对金融基础较好地区推动产品创新与数字化服务,对薄弱地区通过风险补偿、融资担保降低转型成本,尤其加大对非国有企业的金融支持力度。
七、原文摘要
企业作为微观减排主体,其碳减排行为是实现国家“双碳”目标的关键。文章基于2010—2023年中国A股上市工业企业数据,实证检验绿色金融对企业碳减排的影响及其作用机制。研究发现,绿色金融发展显著降低了企业碳排放强度,且该效应在高碳企业、国有企业、高新技术企业以及位于环境规制强度较高城市的企业中更为显著。机制检验表明,绿色金融并非仅通过缓解融资约束发挥作用,还通过提高绿色投资效率、促进绿色技术创新、降低绿色代理成本以及提升企业绿色治理绩效推动企业碳减排。进一步考察对不同企业类型的作用渠道发现,绿色金融对高碳企业主要通过资源配置优化和治理约束实现合规减排,而对低碳企业则依靠实质性绿色技术创新发挥作用。研究结论为推动绿色金融精准支持企业绿色转型提供了微观经验证据。
作者:
刘泽晨 中央财经大学金融学院博士研究生
指导老师:
王 遥 中央财经大学绿色金融国际研究院院长